Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Trong thế giới tài chính hiện đại, hai khái niệm “vay” và “nợ thuê tài chính” thường được nhắc đến với sự quan tâm đặc biệt. Nhưng liệu bạn đã bao giờ tự hỏi chúng thực sự là gì và ảnh hưởng của chúng đến tình hình tài chính của bạn ra sao? Bài viết này sẽ giúp bạn khám phá những khía cạnh sâu sắc liên quan đến vay và nợ thuê tài chính, từ bản chất của chúng đến cách phân loại chúng thành các khoản ngắn hạn và dài hạn. Đồng thời, chúng ta sẽ bàn luận về vai trò của tài khoản 341 trong kế toán tài chính theo Thông tư 200. Hãy cùng bắt đầu hành trình tìm hiểu nhé!
Vay và nợ thuê tài chính là khái niệm quen thuộc đối với những người làm trong lĩnh vực kế toán và tài chính. Theo đó, tài khoản 341 được sử dụng để ghi nhận các khoản tiền vay, trong đó bao gồm cả việc vay thông qua phát hành trái phiếu và nợ thuê tài chính. Việc nắm rõ các khoản vay này không chỉ giúp doanh nghiệp quản lý tốt tài chính mà còn phản ánh tình hình thanh toán một cách rõ ràng.
Một điểm quan trọng cần lưu ý là các khoản nợ có thời gian trả dài hơn 12 tháng sẽ được phân loại là vay và nợ thuê tài chính dài hạn. Điều này có ý nghĩa lớn trong việc lập báo cáo tài chính, giúp doanh nghiệp hoạch định chiến lược tài chính một cách hợp lý.
Không chỉ có vay ngân hàng, nợ tài chính còn bao gồm nhiều hình thức khác như phát hành trái phiếu. Mỗi hình thức vay sẽ có những điều kiện và thời gian khác nhau, vì vậy việc hiểu rõ sự khác biệt giữa các hình thức này là rất cần thiết. Kế toán không chỉ đơn thuần ghi chép số liệu mà còn là cầu nối giúp doanh nghiệp đưa ra quyết định phù hợp với tình hình tài chính của mình.

Vay và nợ thuê tài chính là hai hình thức huy động vốn quan trọng của doanh nghiệp, được phản ánh qua tài khoản 341 trong sổ sách kế toán. Các khoản vay này không chỉ bao gồm tiền vay ngân hàng mà còn có cả nợ thuê tài chính, cho thấy tình hình tài chính và khả năng thanh toán của doanh nghiệp.
Khi nói đến nguồn vốn, doanh nghiệp thường dựa vào hai nguồn chính: vốn chủ sở hữu và nợ phải trả. Đặc biệt, nợ phải trả, bao gồm cả thuế phải nộp cho nhà nước, được coi là nguồn vốn cần thiết cho hoạt động của doanh nghiệp. Điều này thể hiện rõ mối liên hệ giữa tổng tài sản, nợ phải trả và vốn chủ sở hữu.
Không chỉ là những khoản nợ đơn thuần, vay ngắn hạn và nợ thuê tài chính có thể được xem như một phần trong chiến lược tài chính tổng thể của doanh nghiệp. Đối với thuê tài chính, bên cho thuê chuyển giao phần lớn rủi ro và lợi ích cho bên thuê, cho thấy mức độ ảnh hưởng của hình thức này đến tài sản và nghĩa vụ tài chính của doanh nghiệp.
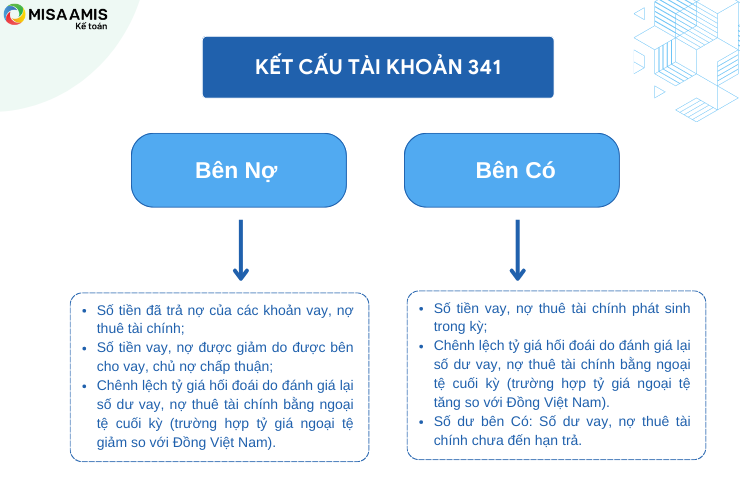
Tài khoản 341 – Vay và nợ thuê tài chính đóng một vai trò quan trọng trong hệ thống kế toán của doanh nghiệp. Tài khoản này không chỉ phản ánh giá trị các khoản vay mượn mà còn ghi nhận tình hình thanh toán những khoản nợ đó. Chia thành hai tài khoản cấp 2, trong đó tài khoản 3411 – Các khoản đi vay chuyên biệt hơn cho việc hạch toán các khoản vay từ ngân hàng, cá nhân, hoặc các hình thức vay khác.
Khi doanh nghiệp vay tiền để đầu tư, mở rộng sản xuất hay tham gia vào các dự án mới, tài khoản 341 sẽ được sử dụng để theo dõi quản lý khoản vay đó. Những khoản vay này có thể đến từ nhiều nguồn khác nhau như vay trực tiếp từ ngân hàng hoặc qua phát hành trái phiếu. Ngoài ra, tài khoản này cũng theo dõi tình hình thanh toán các khoản nợ thuê tài chính, giúp doanh nghiệp có cái nhìn rõ ràng hơn về khả năng tài chính của mình.
Điều đặc biệt là việc quản lý và hạch toán các khoản vay qua tài khoản này phải tuân thủ quy định trong Thông tư 133. Nhờ đó, doanh nghiệp có thể đảm bảo thực hiện nghĩa vụ tài chính một cách hiệu quả và minh bạch. Số dư bên Có của tài khoản 341 thể hiện các khoản vay chưa đến hạn trả, góp phần vào việc kiểm soát tài chính chặt chẽ hơn.

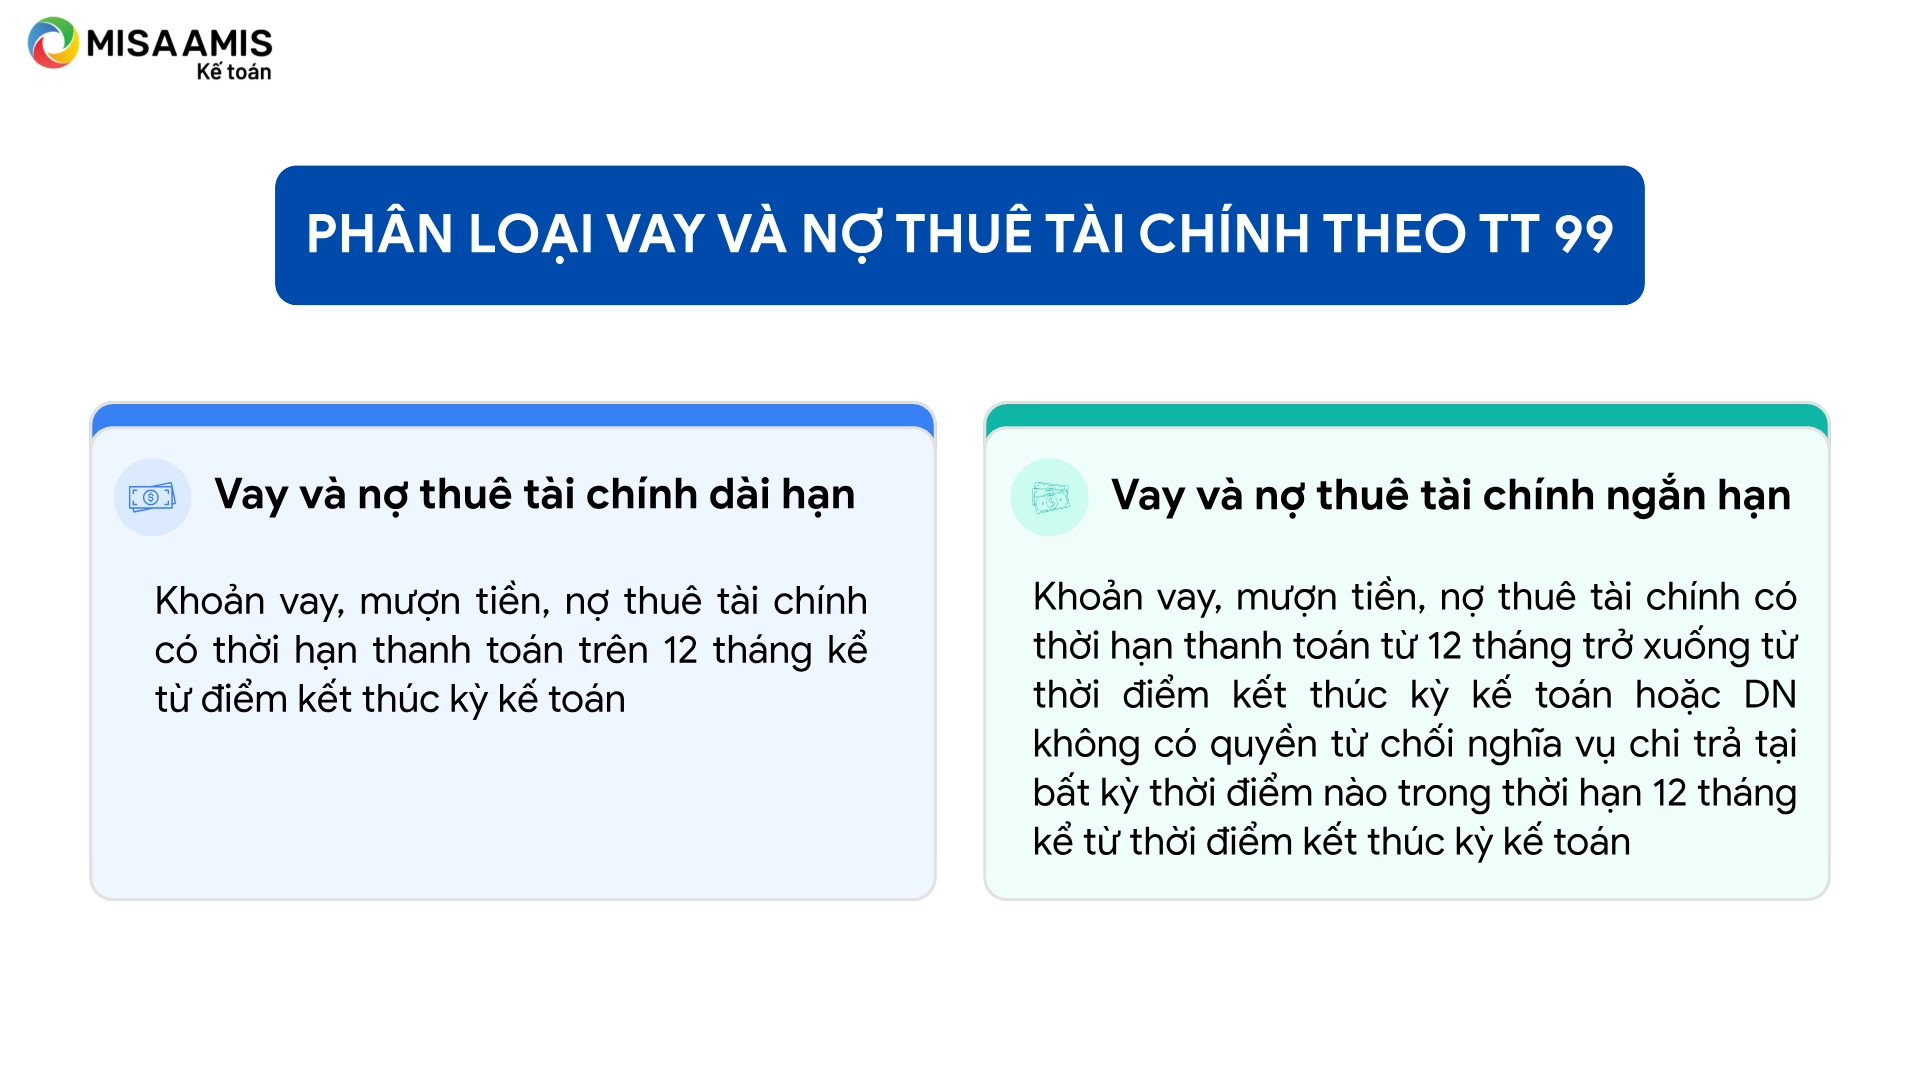
Vay và nợ thuê tài chính dài hạn là những khái niệm quan trọng trong lĩnh vực tài chính doanh nghiệp. Đơn giản mà nói, nếu một khoản vay hoặc nợ thuê có thời hạn thanh toán dài hơn 12 tháng kể từ thời điểm lập báo cáo tài chính, nó sẽ được phân loại là vay và nợ thuê tài chính dài hạn. Đây là nguồn vốn giúp doanh nghiệp thực hiện các kế hoạch mở rộng và đầu tư trong tương lai.
Trong khi đó, vay và nợ thuê tài chính ngắn hạn lại là những khoản có thời hạn thanh toán trong 12 tháng. Sự phân loại này không chỉ giúp doanh nghiệp quản lý tài chính tốt hơn mà còn hỗ trợ trong việc lập kế hoạch tài chính, đảm bảo dòng tiền luôn được duy trì. Doanh nghiệp cần cân nhắc kỹ lưỡng khi lựa chọn giữa vay ngân hàng và thuê tài chính, vì mỗi hình thức đều có ưu và nhược điểm riêng.
Đặc biệt, vay và nợ thuê tài chính dài hạn thường có quy trình, thủ tục đơn giản hơn và thời gian phản hồi hồ sơ khá nhanh chóng. Do đó, đây là một lựa chọn hấp dẫn cho nhiều doanh nghiệp đang tìm kiếm nguồn vốn bền vững để phát triển.

Vay và nợ thuê tài chính ngắn hạn là những khái niệm quan trọng trong lĩnh vực kế toán và tài chính mà mọi doanh nghiệp cần nắm rõ. Những khoản vay có thời gian trả nợ không quá 12 tháng từ thời điểm lập báo cáo tài chính sẽ được phân loại là nợ ngắn hạn. Điều này rất cần thiết để doanh nghiệp có thể quản lý dòng tiền và nghĩa vụ tài chính một cách hiệu quả.
Khi cần nguồn vốn để hoạt động, doanh nghiệp thường có hai lựa chọn chính: vay ngân hàng và thuê tài chính. Vay ngân hàng thường liên quan đến việc trả lãi suất cố định hoặc thay đổi tùy theo từng khoản vay, còn thuê tài chính có thể giúp doanh nghiệp sử dụng tài sản mà không cần phải bỏ một số tiền lớn ngay từ đầu.
Việc hiểu rõ về vay và nợ tài chính, đặc biệt là sự khác biệt giữa chúng, giúp doanh nghiệp có thể đưa ra quyết định thông minh hơn về việc quản lý tài chính và đầu tư. Những khoản nợ ngắn hạn này, nếu không được kiểm soát đúng cách, có thể ảnh hưởng đến tình hình tài chính tổng thể của doanh nghiệp.
Vay và nợ thuê tài chính ngắn hạn là một phần quan trọng trong hình thức quản lý tài chính của doanh nghiệp. Những khoản vay này thường có thời hạn dưới một năm và thường được sử dụng để đáp ứng các nhu cầu tài chính tức thời. Điều này giúp doanh nghiệp duy trì dòng tiền ổn định để thanh toán các chi phí hàng ngày.
Ngoài ra, nợ thuê tài chính ngắn hạn cũng đóng vai trò không nhỏ trong việc tối ưu hóa lượng vốn sử dụng. Doanh nghiệp có thể thuê tài sản như máy móc hoặc trang thiết bị mà không cần phải đầu tư một số tiền lớn ngay từ đầu. Những khoản nợ này thường dễ dàng hơn để quản lý và có thể có lãi suất thấp hơn so với tài chính dài hạn.
Dù là vay hay nợ thuê, việc theo dõi và quản lý các khoản nợ ngắn hạn này là rất cần thiết. Nếu không, doanh nghiệp có thể đối mặt với rủi ro tài chính, ảnh hưởng đến khả năng thanh toán và hoạt động kinh doanh. Do đó, việc hiểu rõ về vay và nợ tài chính ngắn hạn là điều mà mọi doanh nghiệp nên chú ý.
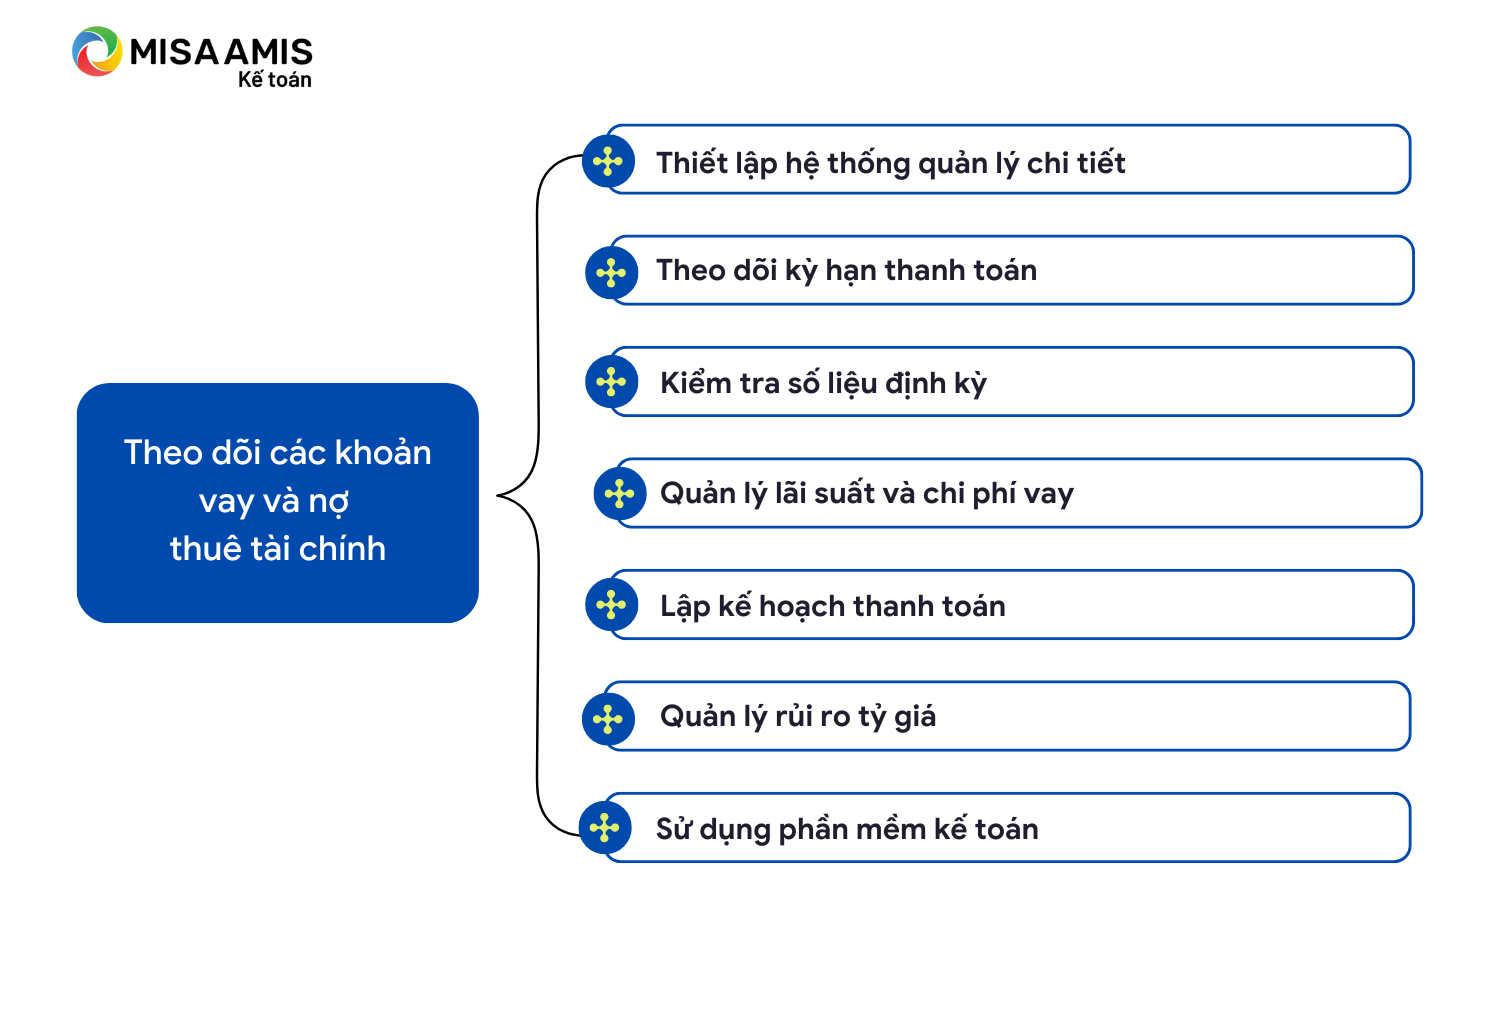
Tài khoản 341, hay còn gọi là “Vay và nợ thuê tài chính,” đóng một vai trò quan trọng trong kế toán doanh nghiệp. Tài khoản này dùng để phản ánh các khoản tiền vay của doanh nghiệp, bao gồm cả những khoản vay dưới hình thức phát hành trái phiếu và nợ thuê tài chính. Điều này giúp doanh nghiệp quản lý hiệu quả nguồn vốn và theo dõi tình hình tài chính một cách minh bạch.
Trong hệ thống kế toán, tài khoản 341 được chia thành các tài khoản cấp 2, với tài khoản 3411 là các khoản đi vay. Điều này có nghĩa là mọi giao dịch liên quan đến vay mượn sẽ được ghi nhận tại đây, giúp doanh nghiệp nắm rõ thông tin về các nghĩa vụ tài chính của mình.
Theo quy định trong Thông tư 133/2016/TT-BTC, tài khoản này không chỉ hạn chế ở việc ghi nhận các khoản vay mà còn phản ánh tình hình thanh toán các khoản nợ này. Nhờ vào đó, doanh nghiệp có thể lập kế hoạch tài chính chính xác hơn và đảm bảo sự ổn định trong hoạt động kinh doanh.
Kết thúc hành trình tìm hiểu về vay và nợ thuê tài chính, chắc hẳn bạn đã có cái nhìn rõ nét hơn về những khía cạnh quan trọng của vấn đề này. Từ việc phân biệt tài sản và nguồn vốn, cho đến những loại vay ngắn hạn và dài hạn, chúng ta không chỉ nắm bắt được khái niệm mà còn hiểu được vị trí của tài khoản 341 trong hệ thống kế toán. Hy vọng rằng những thông tin này sẽ giúp bạn áp dụng vào thực tế hiệu quả hơn, tránh những rủi ro không cần thiết và tối ưu hóa quản lý tài chính cho bản thân hoặc doanh nghiệp của mình. Hãy luôn ghi nhớ rằng, việc hiểu rõ về vay nợ không chỉ là trách nhiệm mà còn là chìa khóa mở ra cánh cửa thành công cho tương lai!


