Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Trong cuộc sống tài chính hàng ngày, chắc hẳn bạn đã từng nghe đến thuật ngữ “tổng dư nợ”. Nhưng thực tế, tổng dư nợ là gì và tại sao nó lại quan trọng trong việc quản lý tài chính cá nhân cũng như doanh nghiệp? Bài viết này sẽ giúp bạn hiểu rõ hơn về tổng dư nợ, từ các khái niệm cơ bản đến những cách tính toán cụ thể. Chúng ta sẽ cùng khám phá vai trò của tổng dư nợ trong các dịch vụ tín dụng, đặc biệt là tại FE CREDIT, cũng như cách nó ảnh hưởng đến báo cáo tài chính. Hãy cùng nhau tìm hiểu nhé!
Tổng dư nợ là một khái niệm quan trọng trong lĩnh vực tài chính, thể hiện toàn bộ số tiền mà người vay phải chi trả cho ngân hàng hay tổ chức tín dụng. Khi bạn vay tiền, số dư nợ sẽ bao gồm cả tiền gốc và lãi suất chưa thanh toán, phản ánh tình hình tài chính của bạn tại một thời điểm nhất định.
Dư nợ không đứng yên mà sẽ giảm dần mỗi khi bạn thực hiện khoản thanh toán. Mỗi lần bạn trả nợ, số tiền bạn còn nợ sẽ giảm đi, giúp bạn tiến gần hơn đến việc trả hết khoản vay. Nhờ đó, quản lý dư nợ hiệu quả sẽ góp phần quan trọng trong việc duy trì tài chính cá nhân ổn định.
Đặc biệt, khi nhắc đến dư nợ tín dụng, đây là số tiền bạn vay từ ngân hàng nhưng chưa hoàn trả, cho thấy khả năng tài chính của bạn. Việc theo dõi và hiểu rõ về tổng dư nợ sẽ giúp bạn có cái nhìn tổng quát hơn về nghĩa vụ tài chính của bản thân, từ đó có thể đưa ra các quyết định tốt hơn cho tương lai.
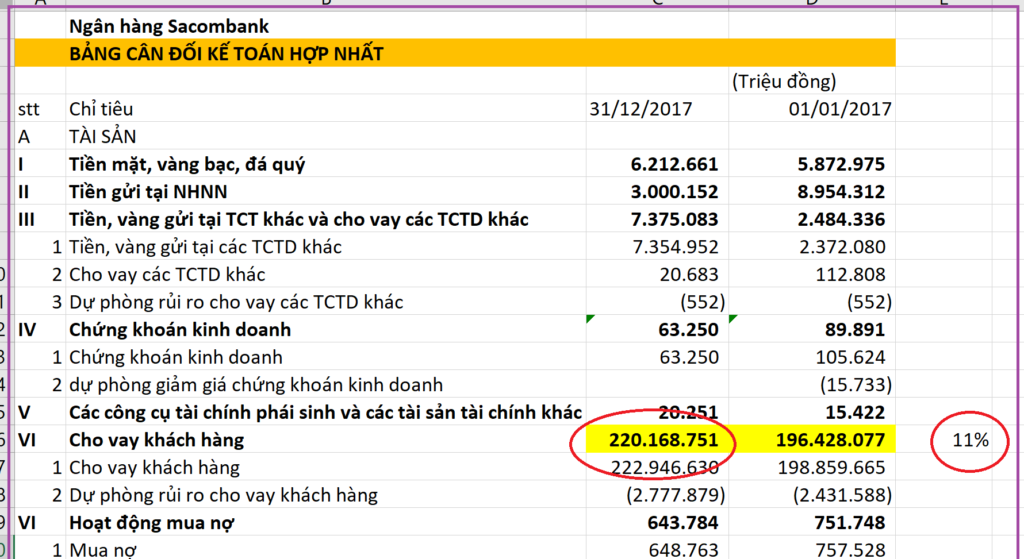
Tổng dư nợ là khái niệm quan trọng trong các giao dịch vay vốn, bao gồm toàn bộ số tiền mà người vay phải trả cho ngân hàng hoặc tổ chức tín dụng. Tại FE CREDIT, khi bạn được cấp một lượng tiền mặt qua thẻ, sẽ có nghĩa vụ hoàn trả số tiền này định kỳ. Điều này giúp khách hàng dễ dàng quản lý tài chính và tiêu dùng theo nhu cầu của mình.
Một điểm thú vị là dư nợ tại FE CREDIT không chỉ bao gồm khoản vay tiêu dùng mà còn cả dư nợ thẻ tín dụng. Khi bạn sử dụng thẻ và phát sinh chi tiêu trong kỳ sao kê, tổng dư nợ sẽ được tính toán và ghi rõ trong bảng sao kê hàng tháng. Nếu không thanh toán đúng hạn, bạn sẽ phải chịu lãi suất cao cùng với một số loại phí khác.
Thời hạn vay trả góp linh hoạt từ 6 – 36 tháng giúp khách hàng có nhiều lựa chọn phù hợp với điều kiện tài chính của mình. Đừng quên kiểm tra khoản vay của mình qua tổng đài hoặc ứng dụng ví điện tử để nắm rõ tình hình tài chính nhé!
Tổng dư nợ tín dụng là khái niệm rất quan trọng trong lĩnh vực tài chính, đặc biệt đối với những ai đang vay vốn. Đơn giản mà nói, nó chính là toàn bộ số tiền mà bạn còn phải trả cho ngân hàng hoặc tổ chức tín dụng sau khi đã vay. Điều này không chỉ bao gồm tiền gốc mà còn cả lãi suất phát sinh trong suốt thời gian vay.
Khi bạn sử dụng thẻ tín dụng, dư nợ thẻ tín dụng sẽ phản ánh số tiền bạn đã tiêu dùng nhưng chưa thanh toán. Những chi tiêu này có thể đến từ việc mua sắm hoặc rút tiền mặt và bạn có nghĩa vụ phải thanh toán lại đúng hạn. Tổng dư nợ tín dụng cũng nên được quản lý một cách cẩn thận để tránh tình trạng nợ xấu.
Hơn nữa, dư nợ tín dụng không chỉ là con số; nó còn ảnh hưởng đến điểm tín dụng của bạn, ảnh hưởng đến khả năng vay vốn trong tương lai. Do đó, việc theo dõi và quản lý tổng dư nợ một cách hiệu quả là cực kỳ cần thiết giúp bạn duy trì sự uy tín trong mắt các tổ chức tài chính.
Dư nợ cho vay, hay còn gọi là Loan Outstanding Balance, chính là tổng số tiền mà ngân hàng đã giải ngân cho doanh nghiệp hoặc cá nhân nhưng chưa được hoàn trả tại một thời điểm cụ thể. Khi bạn vay tiền, tổng dư nợ sẽ là toàn bộ số tiền mà bạn cần phải trả cho ngân hàng, bao gồm cả gốc và lãi.
Dư nợ này giảm dần khi bạn thực hiện các khoản thanh toán đều đặn. Nó không chỉ tồn tại trong các khoản vay lớn như vay mua nhà hay vay sản xuất kinh doanh, mà còn phổ biến trong các khoản vay tiêu dùng cá nhân cho nhu cầu sinh hoạt hằng ngày. Việc theo dõi dư nợ cho vay rất quan trọng vì nó giúp người vay quản lý tài chính của mình một cách hiệu quả hơn.
Với mỗi giao dịch vay vốn, bạn sẽ thấy số dư nợ được cập nhật thường xuyên, phản ánh rõ tình hình tài chính của mình. Dư nợ tín dụng cũng có thể bao gồm các khoản vay ngắn hạn nhằm hỗ trợ xuất khẩu hoặc các chương trình đặc biệt do Chính phủ triển khai. Việc hiểu rõ về tổng dư nợ cho vay sẽ giúp bạn có kế hoạch tài chính hợp lý, tránh rơi vào tình trạng nợ nần chồng chất.
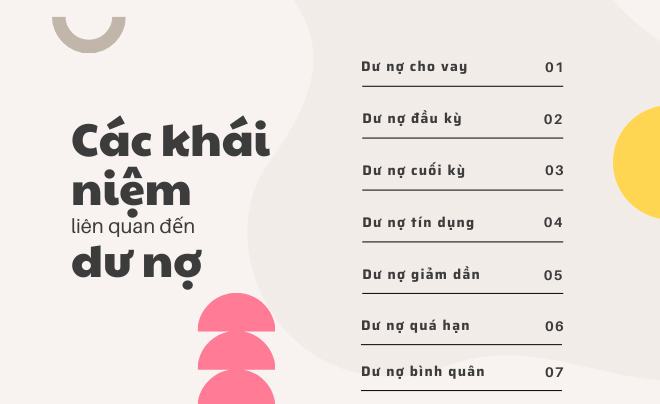
Khi muốn biết dư nợ của mình tại ngân hàng, bạn cần hiểu rõ cách tính toán. Dư nợ tín dụng của một khách hàng không chỉ đơn thuần là số tiền vay, mà còn bao gồm cả lãi và các khoản phí liên quan. Để tính toán, ngân hàng sẽ dựa vào các yếu tố như dư nợ giảm dần, dư nợ ban đầu, dư nợ cuối kỳ và dư nợ quá hạn nếu có.
Bạn có thể nộp tiền trực tiếp tại ngân hàng hoặc thực hiện chuyển khoản từ các tài khoản khác. Bên cạnh đó, ký séc và uỷ nhiệm chi cũng là những phương thức thông dụng. Đặc biệt, trường hợp bạn sử dụng thẻ tín dụng, số dư nợ từ thẻ này cũng sẽ được cộng vào tổng dư nợ.
Để kiểm tra dư nợ của mình, bạn có thể gọi đến hotline chăm sóc khách hàng của ngân hàng hoặc truy cập vào website của các tổ chức tín dụng. Việc này giúp bạn nắm rõ tình hình tài chính cá nhân, từ đó có kế hoạch chi tiêu hợp lý. Hãy nhớ rằng, kiểm soát dư nợ là một phần quan trọng để giữ cho tài chính của bạn luôn ổn định và phát triển.
Khi bạn vay tiền từ ngân hàng, việc hiểu cách tính dư nợ là rất quan trọng. Dư nợ chính là số tiền mà bạn vẫn còn nợ ngân hàng tại một thời điểm nhất định, bao gồm cả tiền gốc và lãi suất. Mỗi tháng, bạn sẽ phải trả một khoản tiền gốc, được tính bằng cách chia tổng số tiền vay cho số tháng vay.
Bên cạnh đó, lãi suất hàng tháng sẽ được tính dựa trên dư nợ còn lại, tức là số tiền bạn chưa thanh toán. Nếu bạn không trả đúng hạn, dư nợ quá hạn sẽ xuất hiện, tạo thêm áp lực tài chính cho bạn. Các khoản vay như vay mua nhà hay vay sản xuất kinh doanh đều có cách tính dư nợ tương tự.
Ngoài ra, cần lưu ý rằng dư nợ tín dụng không chỉ bao gồm các khoản vay thông thường mà còn bao gồm dư nợ từ thẻ tín dụng nếu có. Việc này giúp bạn có cái nhìn tổng quan về tình hình tài chính của mình và có kế hoạch chi tiêu hợp lý hơn.
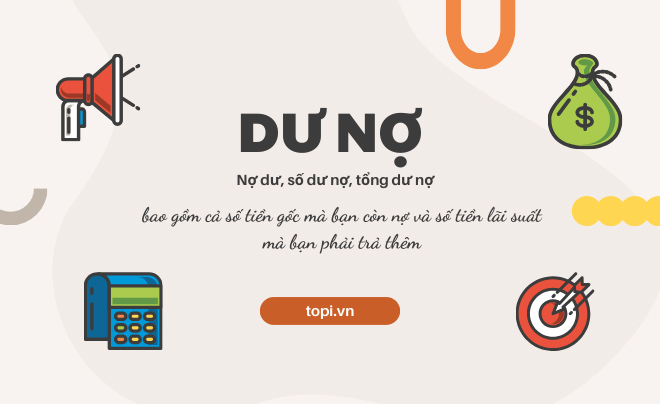
Dư nợ ngân hàng là một khái niệm rất quen thuộc trong lĩnh vực tài chính. Nó chỉ số tiền mà cá nhân, tổ chức hoặc doanh nghiệp còn nợ ngân hàng sau khi đã nhận khoản vay. Đơn giản hơn, dư nợ có thể hiểu là tổng số tiền gốc và lãi mà bạn phải trả cho ngân hàng theo hợp đồng tín dụng.
Khi bạn vay tiền, bất kể là để mua nhà, mua xe hay đầu tư kinh doanh, số tiền đó sẽ được ghi nhận làm dư nợ. Dư nợ không chỉ bao gồm số tiền gốc mà bạn đã nhận mà còn tính cả lãi suất phát sinh trong thời gian bạn chưa thanh toán. Việc nắm rõ dư nợ là rất quan trọng, vì nó giúp bạn theo dõi tình hình tài chính của bản thân và có kế hoạch trả nợ hợp lý.
Thêm vào đó, dư nợ cũng có thể được phân loại theo mục đích sử dụng, chẳng hạn như dư nợ tín dụng hay dư nợ thấu chi. Dư nợ thấu chi là khoản tiền bạn sử dụng khi rút vượt quá số dư cho phép trong tài khoản. Hiểu rõ về dư nợ, bạn sẽ quản lý tài chính của mình tốt hơn và tránh những rắc rối không đáng có.
Kết thúc bài viết, chúng ta đã cùng nhau khám phá những khái niệm và thông tin quan trọng về tổng dư nợ, từ tổng dư nợ là gì cho đến cách tính và vai trò của nó trong báo cáo tài chính. Hiểu rõ những điều này không chỉ giúp bạn có cái nhìn sâu sắc hơn về tình hình tài chính cá nhân mà còn hỗ trợ trong việc ra quyết định khi vay mượn. Nếu bạn có bất kỳ câu hỏi nào hoặc muốn tìm hiểu thêm về các vấn đề tài chính khác, đừng ngần ngại chia sẻ nhé! Hy vọng bài viết đã cung cấp cho bạn những kiến thức hữu ích và thiết thực.


