Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Trong thế giới tài chính, việc hiểu rõ về tài sản là vô cùng cần thiết, đặc biệt là tài sản lưu động. Bạn có biết tài sản lưu động là gì và nó đóng vai trò như thế nào trong hoạt động kinh doanh hay quản lý tài chính cá nhân không? Hôm nay, hãy cùng tôi khám phá sâu hơn về khái niệm này cũng như những thành phần cấu thành nên nó. Từ đó, bạn sẽ có cái nhìn rõ ràng hơn về tài sản lưu động, cách thức hoạt động của nó trong bảng cân đối kế toán, và những ví dụ cụ thể để dễ dàng hình dung hơn. Hãy cùng nhau bước vào hành trình tìm hiểu thú vị này nhé!
Tài sản lưu động là những tài sản ngắn hạn và có tính thanh khoản cao, đóng vai trò vô cùng quan trọng trong quá trình kinh doanh của các doanh nghiệp. Điều đặc biệt là chúng có thể dễ dàng chuyển đổi thành tiền mặt, giúp doanh nghiệp duy trì hoạt động một cách linh hoạt và hiệu quả.
Trong một doanh nghiệp, tài sản lưu động thường chiếm tỷ trọng lớn, bao gồm tiền mặt, hàng tồn kho, và các khoản phải thu. Những tài sản này không chỉ giúp doanh nghiệp trang trải các chi phí hoạt động hằng ngày mà còn tạo điều kiện để đầu tư và mở rộng quy mô kinh doanh. Việc quản lý tài sản lưu động một cách hiệu quả là yếu tố quyết định sự thành công của doanh nghiệp.
Theo thời gian, tài sản lưu động bình quân giúp doanh nghiệp đánh giá khả năng sử dụng tài chính trong ngắn hạn. Sự luân chuyển thường xuyên của những tài sản này không chỉ đảm bảo tính thanh khoản mà còn góp phần nâng cao khả năng cạnh tranh trên thị trường. Do đó, một chiến lược quản lý tài sản lưu động hợp lý là điều cực kỳ cần thiết để đạt được những mục tiêu dài hạn của doanh nghiệp.
Tài sản lưu động là một trong những khái niệm quan trọng trong kế toán và quản lý tài chính của doanh nghiệp. Nó bao gồm các tài sản có khả năng chuyển đổi thành tiền mặt hoặc tiêu thụ trong vòng 12 tháng. Cụ thể, tài sản lưu động bao gồm tiền mặt, tiền gửi ngân hàng, các khoản thu, công nợ, hàng tồn kho, đầu tư ngắn hạn và chi phí trả trước.
Chẳng hạn, chi phí trả trước như tiền thuê văn phòng, bảo hiểm hay quảng cáo đều nằm trong danh mục tài sản lưu động. Những khoản này sẽ mang lại lợi ích cho doanh nghiệp trong tương lai gần, giúp doanh nghiệp duy trì hoạt động và phát triển. Các khoản đầu tư ngắn hạn như cổ phiếu và trái phiếu cũng được tính vào tài sản lưu động, vì chúng có thể được bán ra nhanh chóng khi cần thiết.
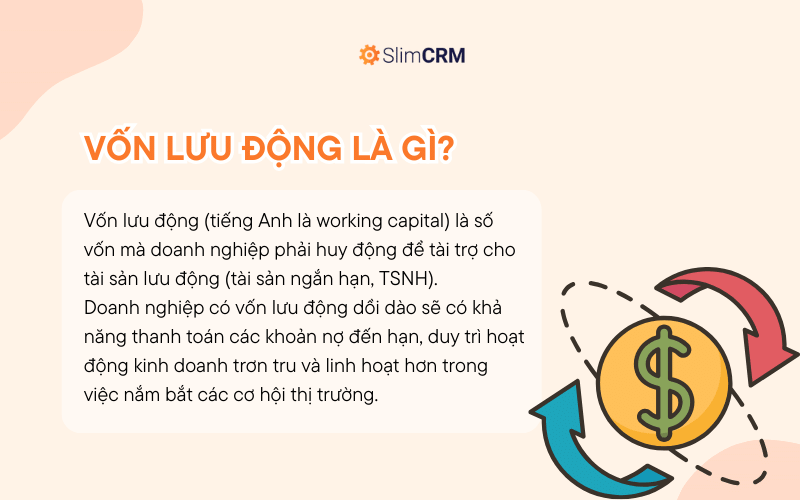
Vốn lưu động được tính bằng tài sản lưu động trừ đi nợ ngắn hạn, điều này cho phép doanh nghiệp đánh giá khả năng thanh toán và quản lý dòng tiền hiệu quả hơn. Tóm lại, tài sản lưu động là một phần thiết yếu giúp doanh nghiệp hoạt động trơn tru và phát triển bền vững.
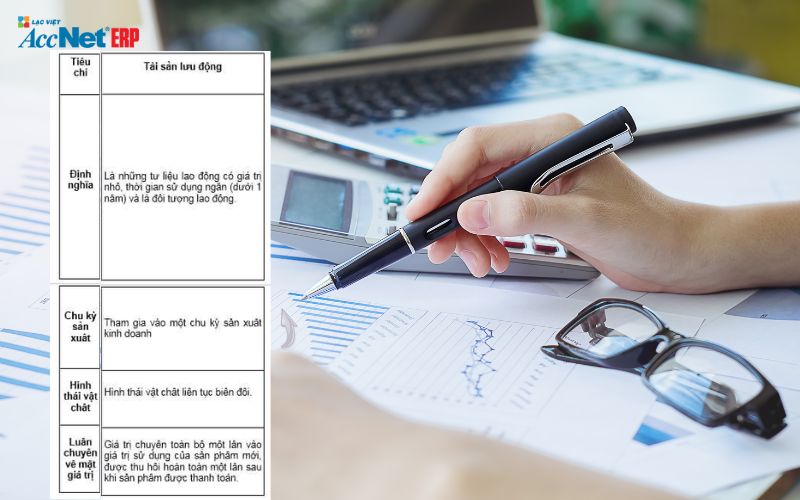
Tài sản lưu động bình quân là chỉ số quan trọng giúp doanh nghiệp xác định giá trị trung bình của tài sản lưu động trong một khoảng thời gian nhất định. Điều này bao gồm không chỉ tiền mặt mà còn các khoản tiền gửi ngân hàng, chứng khoán, trái phiếu và nhiều hình thức đầu tư khác có thể dễ dàng mua bán.
Bên cạnh đó, tài sản lưu động còn bao gồm những khoản chi phí trả trước như tiền thuê văn phòng, nhà xưởng hoặc chi phí bảo hiểm. Tất cả những yếu tố này đều có ý nghĩa quyết định đến khả năng thanh toán và tính linh hoạt trong hoạt động tài chính của doanh nghiệp. Một doanh nghiệp có tài sản lưu động tốt sẽ dễ dàng đối phó với biến động thị trường hoặc những chi phí bất ngờ.
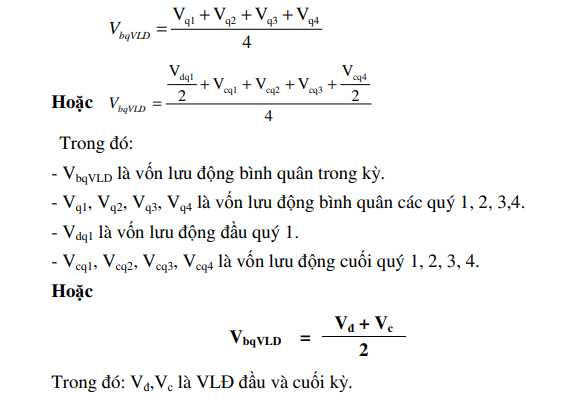
Để tính toán vốn lưu động bình quân, doanh nghiệp cần cộng tổng vốn lưu động đầu kỳ và cuối kỳ rồi chia đôi. Phương pháp này giúp doanh nghiệp theo dõi tình hình tài chính một cách hiệu quả và đưa ra những quyết định kịp thời. Việc quản lý tài sản lưu động không chỉ là nhiệm vụ quan trọng mà còn là chìa khóa để đảm bảo sự phát triển bền vững trong tương lai.
Tài sản lưu động là một phần quan trọng trong cấu trúc tài chính của doanh nghiệp, giúp phản ánh khả năng thanh toán ngắn hạn. Công thức tính tài sản lưu động được xác định bằng việc tổng hợp các loại tài sản như tiền mặt, tiền gửi ngân hàng, các khoản thu, hàng tồn kho và đầu tư ngắn hạn. Nhờ vào tính chất dễ dàng chuyển đổi thành tiền mặt, tài sản lưu động đóng vai trò quan trọng trong hoạt động hàng ngày của doanh nghiệp.
Tỷ lệ tài sản lưu động trên nợ ngắn hạn có thể cho thấy mức độ ổn định tài chính. Ví dụ, nếu tỷ lệ này là 1.5, nghĩa là doanh nghiệp có khả năng thanh toán ngắn hạn tốt, cho thấy sự lành mạnh trong quản lý dòng tiền. Bên cạnh đó, việc tính toán vốn lưu động bình quân cũng quan trọng không kém. Công thức để tính vốn lưu động bình quân rất đơn giản: chỉ cần cộng vốn lưu động đầu kỳ và cuối kỳ rồi chia đôi.
Nhờ vào những chỉ số này, doanh nghiệp có thể lập kế hoạch tài chính, đảm bảo duy trì hoạt động ổn định và sẵn sàng ứng phó với những rủi ro có thể xảy ra trong tương lai.

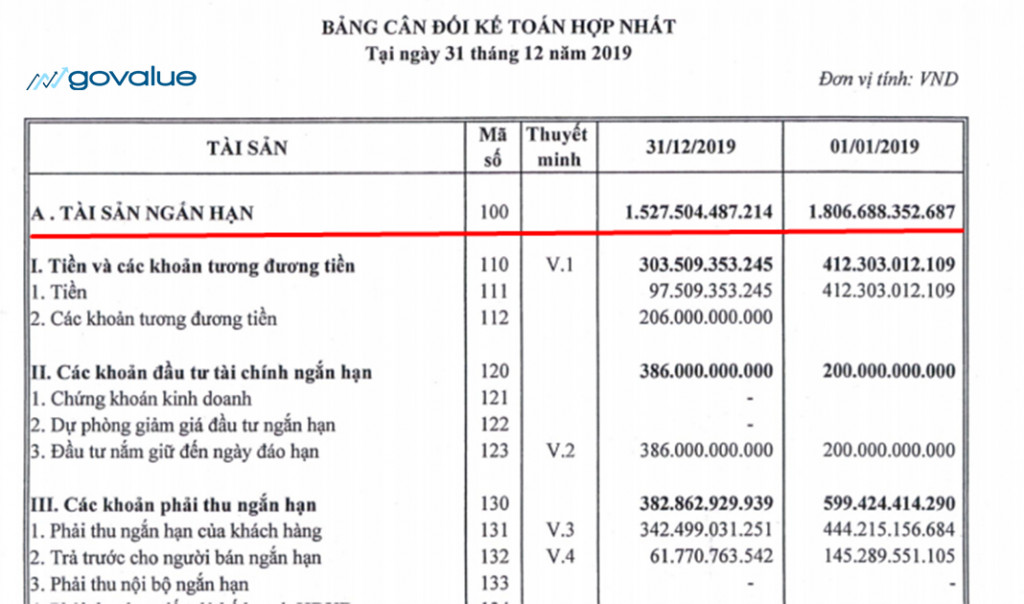
Tài sản lưu động là một phần quan trọng trong bảng cân đối kế toán của bất kỳ doanh nghiệp nào. Nó bao gồm tất cả những tài sản dễ dàng chuyển đổi thành tiền mặt trong thời gian ngắn, giúp doanh nghiệp đảm bảo dòng tiền cho hoạt động hàng ngày. Trong đó, tiền mặt tại quỹ, tiền gửi ngân hàng và tiền đang chuyển là những thành phần chính.
Ngoài tiền mặt, tài sản lưu động còn bao gồm các khoản phải thu ngắn hạn, hàng tồn kho và chi phí trả trước. Điều này có nghĩa là doanh nghiệp có khả năng dùng những tài sản này để thanh toán các nghĩa vụ tài chính trong ngắn hạn, đảm bảo hoạt động kinh doanh diễn ra ổn định. Vốn lưu động cũng là một chỉ số quan trọng; khi so sánh giữa tài sản ngắn hạn và nợ ngắn hạn, nó phản ánh khả năng thanh toán của doanh nghiệp.
Tài sản lưu động không chỉ là tiền mặt hay tiền gửi mà còn là sự linh hoạt trong việc sử dụng tài sản. Để duy trì hoạt động hiệu quả, doanh nghiệp cần quản lý tốt những tài sản này và thường xuyên theo dõi để có thể ứng phó kịp thời với các tình huống phát sinh.
Tài sản lưu động, hay còn gọi là tài sản ngắn hạn, là một phần cực kỳ quan trọng trong hoạt động kinh doanh của doanh nghiệp. Đây là những tài sản có tính thanh khoản cao, có thể dễ dàng chuyển đổi thành tiền mặt và thường xuyên luân chuyển trong quá trình sản xuất, kinh doanh. Những tài sản này bao gồm tiền mặt, các khoản tương đương tiền, chứng khoán thanh khoản, hàng tồn kho và các khoản phải thu.
Việc quản lý tài sản lưu động hiệu quả giúp doanh nghiệp có khả năng đáp ứng các nghĩa vụ thanh toán ngắn hạn, như việc chi trả cho nhà cung cấp hay lương cho nhân viên. Điều này không chỉ đảm bảo cho doanh nghiệp duy trì hoạt động ổn định mà còn góp phần tạo dựng uy tín với các đối tác và khách hàng.
Trong bối cảnh kinh doanh ngày càng biến đổi, việc hiểu rõ và quản lý tài sản lưu động là điều cần thiết đối với mọi doanh nghiệp. Từ đó, doanh nghiệp có thể dễ dàng tối ưu hóa quy trình và nâng cao hiệu quả hoạt động, giúp phát triển bền vững trong tương lai.
Tài sản cố định và tài sản lưu động đều là hai thành phần quan trọng trong cơ cấu tài sản của một doanh nghiệp. Tài sản cố định bao gồm các tài sản như máy móc, thiết bị, nhà xưởng và đất đai, được đầu tư và sử dụng lâu dài cho hoạt động sản xuất. Những tài sản này thường có giá trị lớn và không thường xuyên thay đổi, giúp doanh nghiệp ổn định hoạt động trong thời gian dài.
Ngược lại, tài sản lưu động lại chiếm tỷ trọng lớn trong tổng tài sản và đóng vai trò thiết yếu trong chu trình sản xuất, bao gồm tiền mặt, tiền gửi ngân hàng, hàng tồn kho, và các khoản thu hồi. Đặc biệt, tài sản lưu động có tính thanh khoản cao, cho phép doanh nghiệp dễ dàng thuận lợi trong việc chi trả hoặc đầu tư vào các cơ hội mới.
Điểm khác biệt giữa hai loại tài sản này còn nằm ở chu kỳ luân chuyển. Trong khi tài sản cố định thường được khấu hao và sử dụng trong nhiều năm, tài sản lưu động liên tục thay đổi và luân chuyển, phản ánh hoạt động kinh doanh hằng ngày của doanh nghiệp. Nhờ vào sự kết hợp hài hòa giữa tài sản cố định và tài sản lưu động, doanh nghiệp có thể duy trì sự ổn định cũng như phát triển bền vững trong môi trường cạnh tranh.
Tóm lại, tài sản lưu động giữ vai trò vô cùng quan trọng trong việc quản lý tài chính của mỗi doanh nghiệp. Với những thông tin từ khái niệm, cấu thành đến cách tính toán và phân loại, chúng ta có thể thấy rõ tầm ảnh hưởng của loại tài sản này đến hoạt động kinh doanh hàng ngày. Từ việc đảm bảo sự linh hoạt trong dòng tiền đến việc hỗ trợ hiệu quả trong quyết định đầu tư và phát triển, tài sản lưu động không chỉ đơn thuần là con số trên bảng cân đối kế toán. Hy vọng rằng qua bài viết này, bạn đã có cái nhìn rõ hơn về tài sản lưu động và cách nó ảnh hưởng đến sự phát triển bền vững của doanh nghiệp. Hãy luôn theo dõi và cập nhật thông tin để có thể quản lý tài sản một cách hiệu quả nhất!


