Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
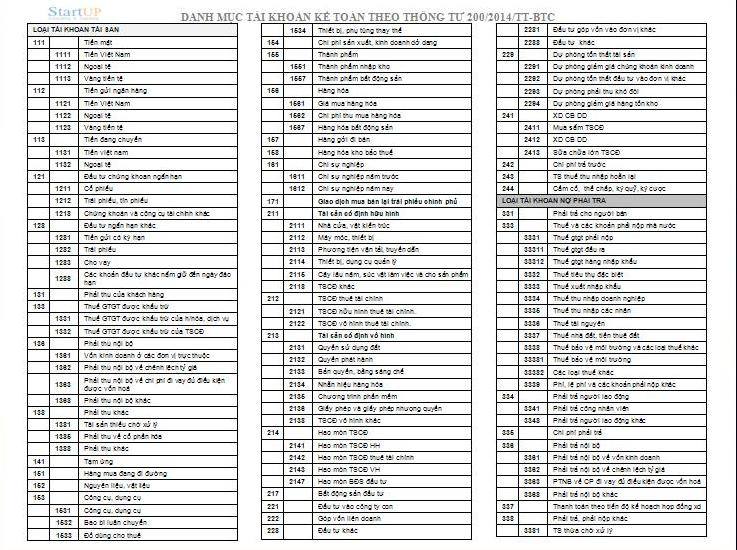
Trong thế giới kế toán, việc nắm rõ các tài khoản là rất quan trọng để quản lý tài chính hiệu quả. Hôm nay, chúng ta cùng nhau khám phá những tài khoản chủ chốt như 311, 341 và cách chúng được quy định trong Thông tư 200 và 133. Những tài khoản này không chỉ đơn thuần là con số, mà còn phản ánh tình hình tài chính thực tế của doanh nghiệp. Chúng ta sẽ cùng tìm hiểu sự khác biệt giữa các loại tài khoản, cách hạch toán vay ngắn hạn, và liệu tài khoản 311 có còn được sử dụng như trước đây hay không. Hãy cùng tôi bước vào hành trình tìm hiểu này nhé!
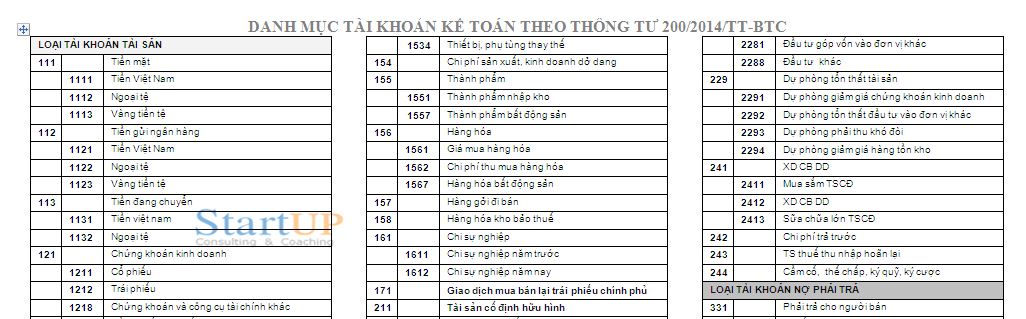
Tài khoản 311, hay còn gọi là vay ngắn hạn, là một phần quan trọng trong hệ thống kế toán của doanh nghiệp, giúp phản ánh rõ ràng các khoản tiền vay mà doanh nghiệp cần chi trả trong thời gian ngắn. Với quy định tại Thông tư 200/2014/TT-BTC, các khoản vay có thời hạn dưới 12 tháng sẽ được ghi nhận tại tài khoản này, cùng với đó là tình hình trả nợ của các khoản vay ngân hàng và những chi phí liên quan.
Khi nhìn vào tài khoản 311, chúng ta có thể thấy được tình hình tài chính và khả năng thanh toán của doanh nghiệp. Việc ghi nhận các khoản vay ngắn hạn không chỉ giúp doanh nghiệp theo dõi các nghĩa vụ thanh toán mà còn tạo điều kiện cho việc lập kế hoạch tài chính. Đối với các khoản vay và nợ tài chính, doanh nghiệp cần phân loại và theo dõi chặt chẽ, đảm bảo rằng mọi thứ được ghi chép đầy đủ và chính xác.
Ngoài ra, việc kiểm soát chặt chẽ tài khoản 311 còn giúp doanh nghiệp đưa ra quyết định kịp thời phục vụ cho việc phát triển. Nhờ đó, doanh nghiệp không chỉ hạn chế rủi ro tài chính mà còn xây dựng được nền tảng vững chắc cho sự phát triển bền vững trong tương lai.
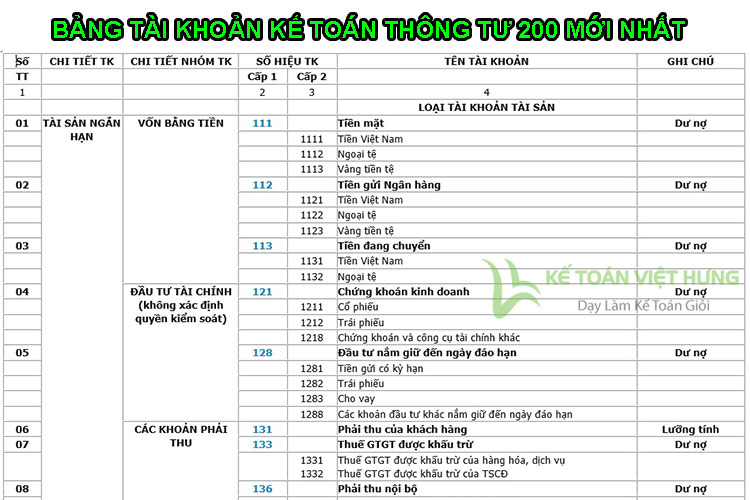
Tài khoản 311 – Vay ngắn hạn là một phần quan trọng trong hệ thống kế toán của doanh nghiệp, giúp phản ánh tình hình vay mượn và trả nợ. Tài khoản này chủ yếu ghi nhận các khoản tiền vay có thời hạn dưới 12 tháng, bao gồm cả vay từ ngân hàng và các tổ chức tín dụng khác. Việc quản lý tài khoản 311 hiệu quả không chỉ giúp doanh nghiệp theo dõi sức khỏe tài chính mà còn hỗ trợ trong việc lập kế hoạch thanh toán nợ.
Đặc biệt, các khoản vay ngắn hạn đến hạn trả sẽ được chuyển sang các tài khoản khác như TK 315 – nợ dài hạn đến hạn trả, hoặc các tài khoản vay và nợ thuê tài chính như TK 3411 và 3412. Việc này giúp phân loại rõ ràng tình hình tài chính của doanh nghiệp, từ đó đưa ra các quyết định kịp thời để đảm bảo hoạt động kinh doanh diễn ra suôn sẻ.
Tài khoản 311 theo Thông tư 133 cũng ghi nhận các khoản phải trả khác liên quan đến hoạt động kinh doanh như trả nợ cho nhà cung cấp. Kế toán cần chú ý cập nhật và theo dõi sát sao để tránh rủi ro tài chính.
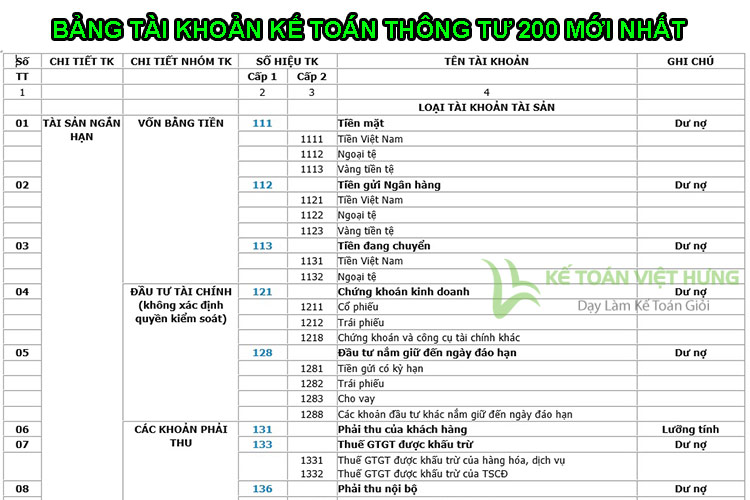
Tài khoản 341 – Vay và nợ thuê tài chính theo Thông tư 200/2014/TT-BTC là một công cụ quan trọng trong quản lý tài chính của doanh nghiệp. Tài khoản này được thiết lập để ghi nhận giá trị các khoản tiền vay mà doanh nghiệp đã phát sinh, cũng như tình hình thanh toán các khoản nợ liên quan đến thuê tài chính.
Trong Tài khoản 341, có hai tài khoản cấp 2 đáng chú ý. Đầu tiên là Tài khoản 3411 – Các khoản đi vay, phản ánh trực tiếp giá trị các khoản vay mà doanh nghiệp đã thực hiện, bao gồm cả các khoản vay từ ngân hàng và việc phát hành trái phiếu. Ngoài ra, tài khoản này còn theo dõi tình hình thanh toán các khoản vay, giúp doanh nghiệp quản lý dòng tiền hiệu quả hơn.
Việc sử dụng Tài khoản 341 không chỉ để ghi nhận các khoản vay và nợ thuê tài chính mà còn để đánh giá sức khỏe tài chính của doanh nghiệp. Bằng cách theo dõi thường xuyên, doanh nghiệp có thể đưa ra những quyết định tài chính đúng đắn, từ đó phát triển bền vững trong tương lai.
Cuộc sống thường ngày của chúng ta thường chứa đầy những điều thú vị nhưng cũng không ít áp lực. Mỗi ngày trôi qua, tôi thấy mình bận rộn với công việc, học tập và những mối quan hệ. Thỉnh thoảng, tôi tự hỏi làm thế nào để tìm được sự cân bằng giữa việc chăm sóc bản thân và trách nhiệm.
Thời gian gần đây, tôi bắt đầu dành nhiều thời gian hơn cho những sở thích cá nhân. Tôi tìm thấy niềm vui trong việc đọc sách, nấu ăn và tập thể dục. Những khoảnh khắc đơn giản nhưng đầy ý nghĩa đó giúp tôi xua tan đi những suy nghĩ lo âu. Mỗi khi xách một cuốn sách ra công viên, cảm nhận làn gió mát lành và tiếng chim hót líu lo, tôi thấy lòng mình nhẹ nhàng hơn.
Cuộc sống sẽ trở nên ý nghĩa hơn nếu chúng ta biết trân trọng từng giây phút. Hãy dành thời gian cho bản thân, chia sẻ những điều tốt đẹp với người xung quanh và ai biết đâu, bạn sẽ tìm ra những niềm vui bất ngờ từ những điều giản dị nhất.

Mỗi chúng ta đều có những kỷ niệm đáng nhớ từ thuở còn nhỏ. Tôi nhớ như in những buổi chiều hè rực rỡ, khi tôi cùng lũ bạn chạy nhảy ngoài sân, nhặt hoa dại và chơi đùa thỏa thích. Những tiếng cười giòn tan, những trò chơi tưởng chừng như vô tận đó đã dệt nên một phần ký ức đẹp đẽ trong cuộc đời tôi.
Ngày còn bé, tôi luôn háo hức chờ đón mùa hè, không chỉ vì được nghỉ học mà còn vì những chuyến đi khám phá thiên nhiên cùng gia đình. Chúng tôi thường cùng nhau đến những bãi biển xanh mát hay những ngọn núi hùng vĩ. Những khoảnh khắc ấy đầy ắp tiếng sóng vỗ về, tiếng gió thổi qua mái tóc, và ánh nắng vàng rực rỡ. Mọi thứ như hòa quyện, tạo nên bức tranh sống động mà tôi muốn giữ mãi trong lòng.
Giờ đây, khi đã lớn, tôi hiểu rằng những khoảnh khắc giản dị ấy chính là báu vật vô giá. Chúng nhắc nhở tôi về sự quý giá của thời gian, sự ngọt ngào của tình bạn và tình cảm gia đình. Có lẽ, chính những kỷ niệm đó đã hình thành nên con người tôi hôm nay.
Tài khoản vay ngắn hạn theo Thông tư 133 là một công cụ quan trọng để doanh nghiệp quản lý các khoản vay trong ngắn hạn. Tài khoản này không chỉ phản ánh số tiền vay mà còn cập nhật tình hình thanh toán của các khoản nợ. Đặc biệt, tài khoản 311 chuyên dùng để ghi nhận các khoản vay ngân hàng và các hình thức vay khác trong vòng 12 tháng.
Sau khi lập báo cáo tài chính, doanh nghiệp cần xác định rõ các khoản vay ngắn hạn và dài hạn. Trong đó, các khoản vay có thời gian trả nợ trên 12 tháng sẽ được chuyển sang tài khoản nợ dài hạn. Việc này giúp doanh nghiệp có cái nhìn rõ ràng hơn về tình hình tài chính và khả năng thanh toán.
Ngoài việc phản ánh các khoản vay, tài khoản này cũng thể hiện sự quản lý chặt chẽ trong việc theo dõi nợ thuê tài chính. Do đó, các doanh nghiệp nên chú trọng vào việc hạch toán chính xác để giảm thiểu rủi ro tài chính và tối đa hóa hiệu quả sử dụng nguồn vốn. Việc nắm vững thông tin về tài khoản vay ngắn hạn sẽ hỗ trợ doanh nghiệp trong việc đưa ra quyết định chiến lược tài chính đúng đắn.

Tài khoản 341 – Vay và nợ thuê tài chính là một phần quan trọng trong hệ thống kế toán doanh nghiệp, giúp doanh nghiệp theo dõi các khoản vay mượn. Tài khoản này được chia thành hai tài khoản cấp 2, trong đó tài khoản 3411 – Các khoản đi vay, phản ánh giá trị các khoản tiền mà doanh nghiệp đã vay, bao gồm cả những khoản vay thông qua việc phát hành trái phiếu.
Khi sử dụng tài khoản 341, doanh nghiệp có thể dễ dàng ghi nhận tình trạng thanh toán các khoản vay và nợ thuê tài chính, từ đó đưa ra những quyết định tài chính hợp lý. Khả năng quản lý và theo dõi nguồn vốn cần thiết này không chỉ giúp doanh nghiệp duy trì ổn định tài chính mà còn hỗ trợ trong việc mở rộng hoạt động kinh doanh.
Điều này rất quan trọng, đặc biệt là trong bối cảnh cạnh tranh khốc liệt trong thị trường hiện nay. Những khoản vay được ghi nhận thông qua tài khoản 341 sẽ giúp doanh nghiệp có cái nhìn rõ ràng hơn về khả năng chi trả và tình hình tài chính của mình, từ đó có những bước đi chiến lược phù hợp.

Trong bức tranh tài chính đầy màu sắc mà các doanh nghiệp hiện nay phải đối mặt, việc hiểu rõ và biết cách áp dụng các tài khoản theo đúng thông tư là vô cùng quan trọng. Từ tài khoản 311 và 341 cho đến các tài khoản vay ngắn hạn theo Thông tư 200 và 133, mỗi tài khoản đều mang đến những đặc thù riêng, giúp việc hạch toán trở nên dễ dàng và chính xác hơn. Hy vọng rằng thông qua bài viết này, bạn đã có cái nhìn toàn diện hơn về các tài khoản và cách vận dụng chúng trong thực tế. Chỉ cần nắm vững những kiến thức này, bạn sẽ tự tin hơn trong việc quản lý tài chính cho doanh nghiệp của mình!