Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Trong cuộc sống hiện đại, nợ nần có thể trở thành một phần tất yếu của cuộc sống hàng ngày. Tuy nhiên, không phải ai cũng hiểu rõ về khái niệm “nợ trong hạn” và “nợ quá hạn.” Bạn có bao giờ thắc mắc rằng nợ quá hạn 1 ngày có thực sự nghiêm trọng không? Hay nợ quá hạn 30 ngày sẽ ảnh hưởng ra sao đến tình hình tài chính của bạn? Trong bài viết hôm nay, chúng ta sẽ cùng nhau khám phá những khía cạnh thú vị và quan trọng liên quan đến nợ nần, giúp bạn có cái nhìn rõ ràng hơn về chúng và tránh những rắc rối không đáng có. Hãy cùng kiểm tra nợ của bạn và tìm ra cách giải quyết hợp lý nhé!
Nợ trong hạn là tình trạng khi người vay vẫn đang thực hiện đầy đủ các nghĩa vụ tài chính của mình theo cam kết trong hợp đồng. Điều này có nghĩa là khách hàng thanh toán đúng hạn cả lãi và gốc, giúp giữ mối quan hệ tốt đẹp với ngân hàng hoặc tổ chức tài chính. Việc trả nợ đúng thời hạn không chỉ tạo sự tin tưởng mà còn góp phần nâng cao điểm tín dụng cá nhân.
Ngược lại, nợ quá hạn xảy ra khi người vay không thanh toán đúng hạn, dẫn đến việc khoản nợ bị xem là không còn nằm trong lộ trình thanh toán đã thỏa thuận. Nợ quá hạn có thể gây ra nhiều hệ lụy, từ việc phải chịu lãi suất phạt cho đến việc ảnh hưởng tiêu cực đến điểm tín dụng, làm giảm khả năng vay vốn trong tương lai.
Tuy nhiên, nhiều ngân hàng và tổ chức tài chính có thể linh hoạt trong việc chấp nhận các khoản nợ quá hạn, đặc biệt trong những tình huống khó khăn như khủng hoảng tài chính. Điều quan trọng là người vay nên liên hệ với bên cho vay để tìm kiếm giải pháp tốt nhất khi gặp khó khăn trong việc thanh toán nợ.
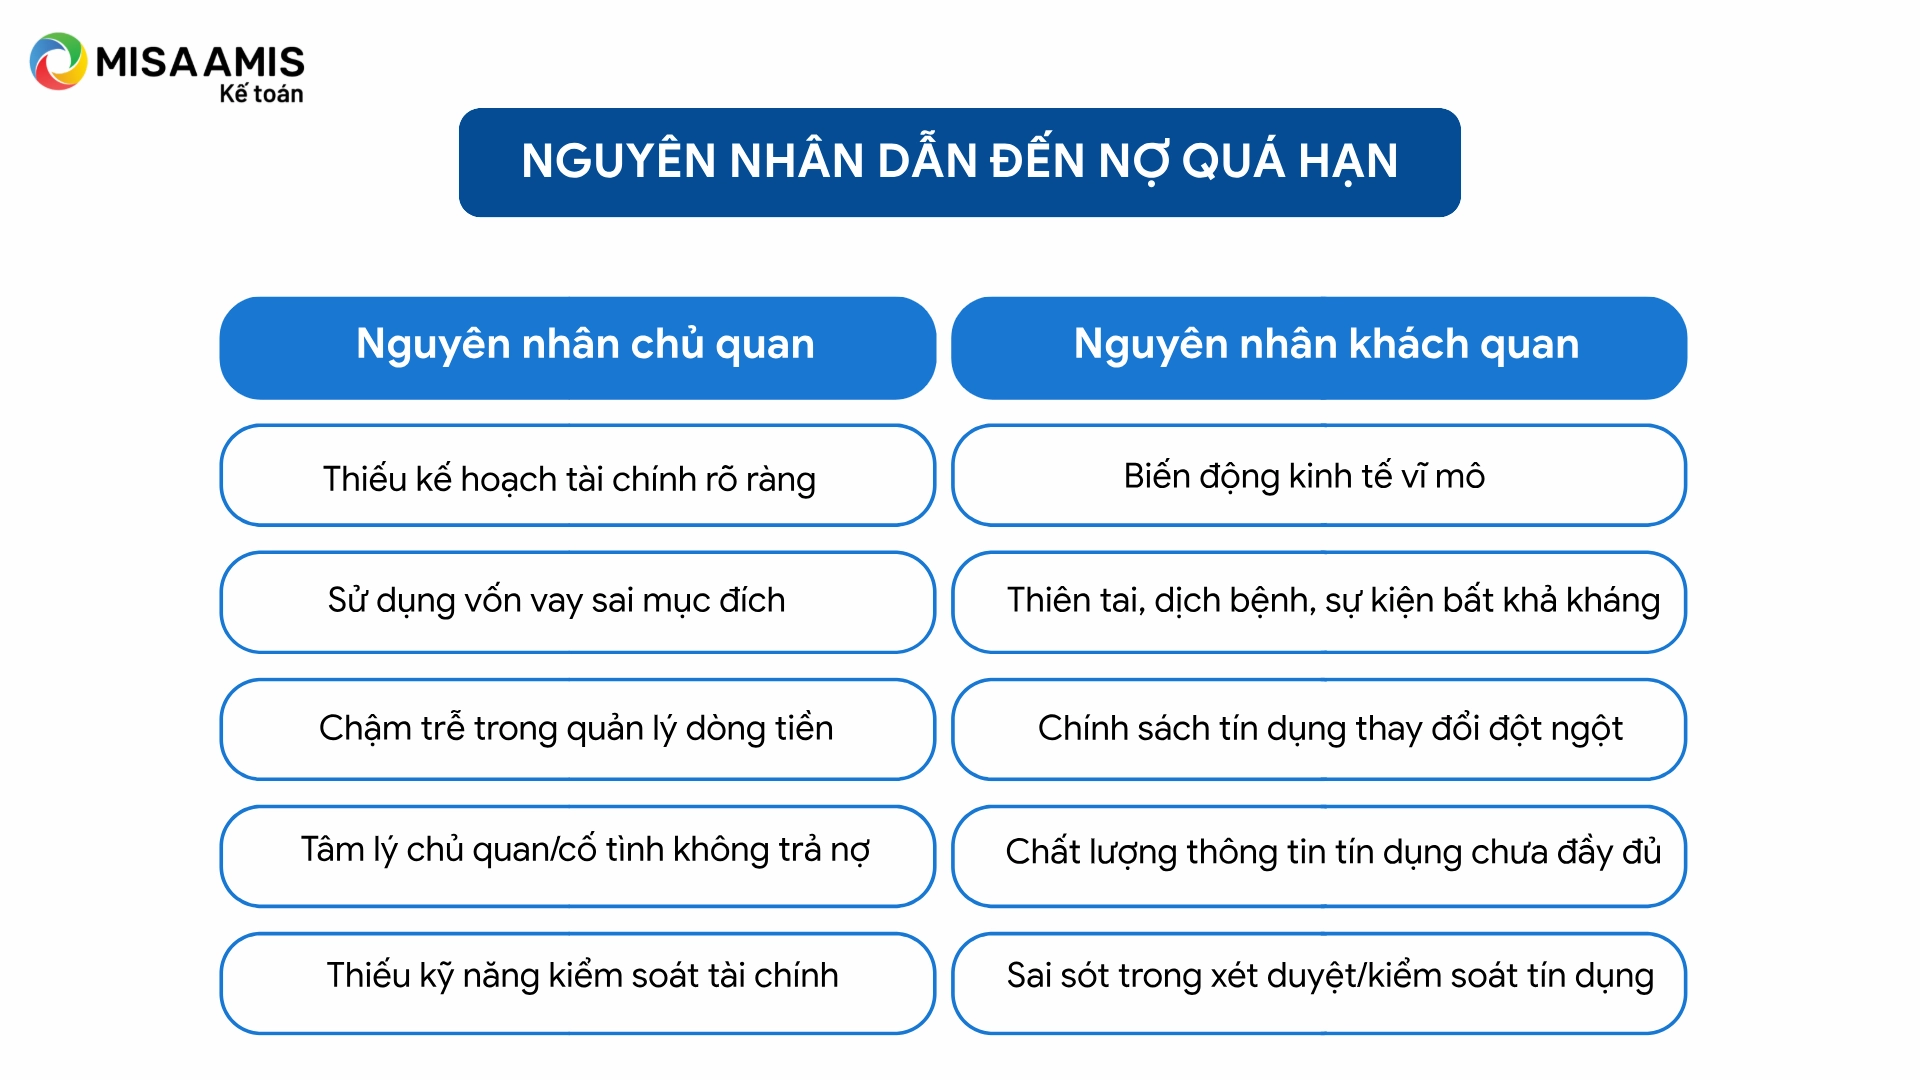
Nợ quá hạn 1 ngày có thể không tạo ra hậu quả nghiêm trọng ngay lập tức, nhưng đừng chủ quan nhé! Nếu bạn chậm thanh toán, ngân hàng sẽ tính phí phạt và lãi suất theo hợp đồng đã ký. Mặc dù chỉ là một ngày, việc chậm trả này có thể tạo ra một áp lực tài chính không hề nhỏ.
Nhiều người thường nghĩ rằng chỉ cần trễ hạn chút xíu thì không sao. Thực tế, dù chỉ một ngày, bạn vẫn nên chú ý đến khả năng bị xếp vào nhóm nợ dưới tiêu chuẩn hoặc nghi ngờ nếu kéo dài tình trạng này. Tùy vào quy định của ngân hàng, bạn có thể dễ dàng rơi vào tình huống không mong muốn về tài chính.
Hãy đảm bảo theo dõi thời hạn thanh toán để tránh những rắc rối không cần thiết. Việc giữ gìn lịch sử tín dụng tốt rất quan trọng trong việc vay mượn sau này. Bạn sẽ không muốn phải đối mặt với tình trạng mất vốn hoặc không thể tiếp cận nguồn vốn khi cần. Thế nên, đừng để một ngày chậm trễ trở thành nguyên nhân dẫn đến khó khăn nhé!

Nợ quá hạn 5 ngày có sao không? Thực tế, nếu bạn chỉ chậm trả từ 1 đến 9 ngày, khoản nợ của bạn sẽ vẫn nằm ở nhóm 1, tức là nợ đủ tiêu chuẩn. Điều này nghĩa là bạn chưa bị xem là nợ xấu, và ngân hàng vẫn đánh giá khả năng thu hồi nợ của bạn là cao. Tuy nhiên, bạn cũng nên nhớ rằng, ngay cả khi chưa bị xếp vào nhóm nợ xấu, việc trễ hạn vẫn có thể ảnh hưởng đến điểm tín dụng của bạn.
Và hơn nữa, đó là lời nhắc nhở về việc quản lý tài chính cá nhân. Những ngày nợ quá hạn có thể làm bạn stress, trong khi nợ xấu lại kéo theo nhiều hệ lụy. Khi vượt qua 10 ngày, ngân hàng có thể bắt đầu cảnh báo bạn, và nếu thời gian này kéo dài, khoản nợ sẽ bị ghi nhận là nợ xấu.
Vì vậy, khi chỉ còn 5 ngày quá hạn, bạn vẫn có thể liên lạc với ngân hàng để tìm cách giải quyết. Tốt nhất, hãy sớm thanh toán để duy trì tình hình tài chính ổn định cho bản thân.
Nợ quá hạn 10 ngày là một vấn đề mà nhiều người có thể gặp phải trong quá trình vay vốn. Khi khoản nợ quá hạn từ 10 đến dưới 30 ngày, nó sẽ được xếp vào nhóm 2, tức là nợ cần chú ý. Việc này không chỉ ảnh hưởng đến lịch sử tín dụng mà còn có thể khiến bạn gặp khó khăn trong việc vay vốn trong tương lai. Điều này rất quan trọng vì điểm tín dụng của bạn sẽ bắt đầu giảm sút nếu tình trạng này kéo dài.
Nếu bạn không thanh toán khoản nợ trong thời gian hơn 30 ngày, nó sẽ được ghi nhận là nợ xấu. Khi đó, khả năng tiếp cận các khoản vay mới sẽ trở nên hạn chế hơn, và người cho vay có thể xem bạn như một rủi ro cao hơn. Vì vậy, để bảo vệ tài chính và khả năng vay sau này, việc quản lý nợ quá hạn cực kỳ cần thiết.
Tóm lại, nợ quá hạn từ 10 đến 90 ngày không chỉ là vấn đề tài chính mà còn có thể ảnh hưởng lớn đến cuộc sống của bạn. Hãy luôn cố gắng thanh toán đúng hạn để duy trì một hồ sơ tín dụng tốt và đảm bảo rằng bạn có thể dễ dàng tiếp cận nguồn vốn khi cần thiết.
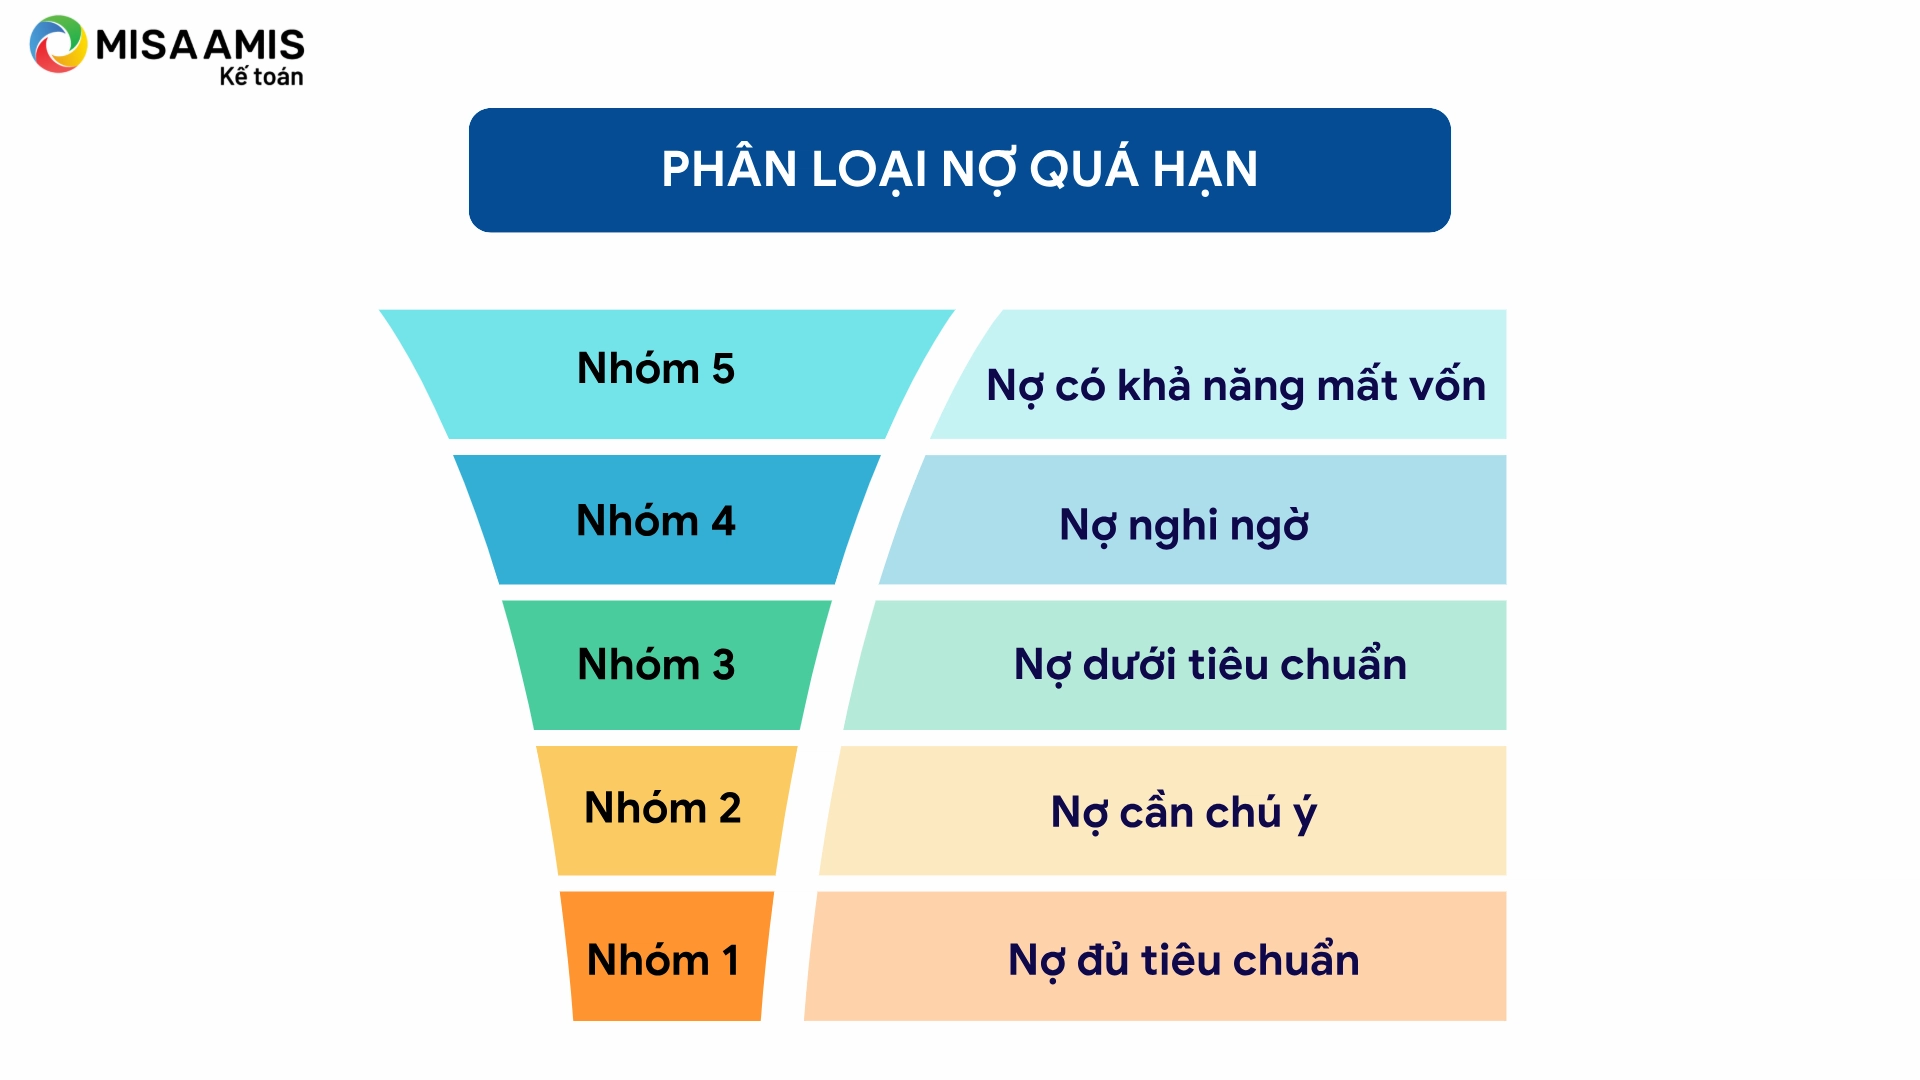
Khi nói về nợ quá hạn, chúng ta thường nhắc đến việc phân loại các khoản vay dựa trên thời gian chậm thanh toán. Trong trường hợp cụ thể như nợ quá hạn 10 ngày, khoản vay này nằm trong nhóm 2, tức là “nợ cần chú ý”. Điều này có nghĩa là nếu người vay chậm thanh toán từ 10 đến dưới 90 ngày, ngân hàng hoặc tổ chức tín dụng sẽ theo dõi sát sao tình hình tài chính của họ.
Mặc dù nợ trong nhóm 2 vẫn chưa được coi là nợ xấu, nhưng không vì thế mà người vay có thể chủ quan. Những ngày nợ quá hạn này có thể tạo ra áp lực lớn cho tài chính cá nhân, và việc không khắc phục sớm có thể dẫn đến tình trạng xấu hơn. Chính vì vậy, người vay nên tìm cách giải quyết khoản nợ ngay từ giai đoạn này để tránh việc bị chuyển sang nhóm nợ dưới tiêu chuẩn, tức là nhóm 3.
Người vay nên thường xuyên theo dõi các khoản thanh toán của mình và có kế hoạch rõ ràng để quản lý nợ, từ đó giảm thiểu rủi ro và bảo vệ điểm tín dụng của mình. Việc lên kế hoạch chi tiêu hợp lý và thanh toán đúng hạn sẽ giúp người vay duy trì tình hình tài chính ổn định và tránh những căng thẳng không đáng có.

Nợ quá hạn 30 ngày thường nằm trong nhóm nợ dưới tiêu chuẩn, một giai đoạn khó khăn cho cả người vay và tổ chức tín dụng. Khi một khoản vay trễ hạn hơn 30 ngày nhưng dưới 90 ngày, người vay có thể gặp phải nhiều khó khăn trong việc được cấp tín dụng mới. Điều này không chỉ ảnh hưởng đến uy tín tài chính mà còn có thể dẫn đến lãi suất cao hơn.
Những khoản nợ này thường được theo dõi kỹ càng. Nếu người vay không thanh toán đúng hạn, họ sẽ bị áp dụng các khoản phí trễ hạn và lãi suất cao hơn, đôi khi lên đến 20-40%. Dù đã có những chính sách cơ cấu lại thời hạn trả nợ, nhưng một khi quá hạn kéo dài, tình hình tài chính có thể trở nên căng thẳng hơn.
Vì vậy, việc quản lý nợ đúng hạn là rất quan trọng. Để tránh rơi vào tình trạng nợ xấu, người vay nên theo dõi tình hình tài chính của mình và lập kế hoạch thanh toán sao cho hợp lý. Khi có bất kỳ dấu hiệu khó khăn nào, việc liên hệ ngay với ngân hàng để tìm giải pháp hợp lý là một bước đi khôn ngoan.
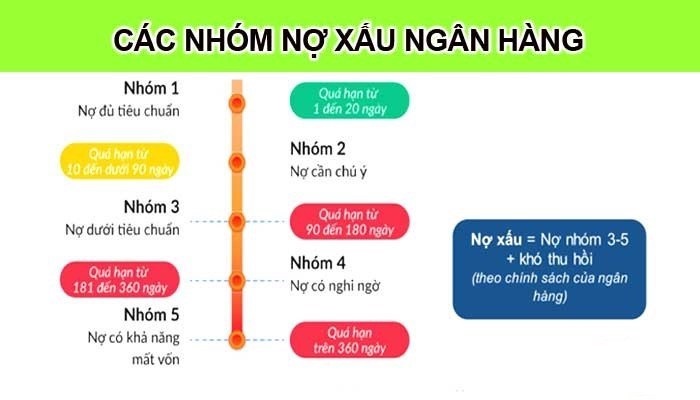
Nợ quá hạn là một trong những khái niệm quan trọng trong lĩnh vực tài chính mà bạn cần nắm rõ. Theo quy định của Trung tâm Thông tin Tín dụng Quốc gia, nợ quá hạn được phân chia thành nhiều nhóm dựa trên số ngày chậm thanh toán. Chẳng hạn, từ 30 ngày đến dưới 90 ngày là thuộc nhóm 3 – nợ dưới tiêu chuẩn, tức là bạn đã chậm trễ một thời gian nhất định.
Nếu khoản nợ của bạn quá hạn từ 90 ngày trở lên, nó sẽ chính thức được xem là nợ xấu. Điều này có nghĩa là ngân hàng hoặc tổ chức tín dụng sẽ phải đưa nó vào nhóm nợ có rủi ro cao hơn. Nhóm 4, hay còn gọi là nợ nghi ngờ, bao gồm các khoản nợ quá hạn từ 181 đến 360 ngày, trong khi nhóm 5, tức nợ có khả năng mất vốn, là những khoản nợ đã quá hạn trên 360 ngày.
Việc nợ quá hạn không chỉ ảnh hưởng đến tình hình tài chính cá nhân mà còn có thể gây ảnh hưởng xấu đến điểm tín dụng của bạn. Thực tế, một khi nợ của bạn chạm đến những nhóm này, khả năng vay mượn trong tương lai sẽ trở nên khó khăn hơn.
Trong hành trình quản lý tài chính cá nhân, việc hiểu rõ về nợ và các quy định liên quan là vô cùng quan trọng. Từ những khái niệm cơ bản như nợ trong hạn đến sự ảnh hưởng của nợ quá hạn theo từng mức độ thời gian, mỗi người chúng ta đều cần phải trang bị cho mình kiến thức cần thiết để không rơi vào bẫy nợ. Bên cạnh đó, việc chọn lựa cách khất nợ ngân hàng một cách khéo léo cũng là một nghệ thuật mà ai cũng nên khám phá. Hãy nhớ rằng, quản lý nợ không chỉ là một nhiệm vụ, mà còn là một phần quan trọng trong việc xây dựng tương lai tài chính vững chắc cho bản thân. Chúc các bạn luôn giữ vững nắm bắt tài chính của mình!


