Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Trong cuộc sống hiện đại, việc vay mượn là điều không thể tránh khỏi, nhưng bạn đã bao giờ nghe đến khái niệm “nợ chú ý”? Đây là một thuật ngữ dần trở nên quen thuộc, đặc biệt trong lĩnh vực tài chính và ngân hàng. Nợ chú ý không chỉ ảnh hưởng đến khả năng vay vốn của bạn mà còn tác động đến nhiều khía cạnh khác trong cuộc sống hàng ngày. Trong bài viết này, chúng ta sẽ cùng nhau khám phá sâu hơn về nợ chú ý là gì, các nhóm nợ, thời gian xóa nợ và những câu hỏi liên quan khác, giúp bạn có cái nhìn rõ ràng và dễ hiểu hơn về vấn đề này. Hãy cùng bắt đầu hành trình khám phá ngay nhé!
Nợ chú ý, hay còn gọi là nợ nhóm 2, là loại nợ mà khách hàng sẽ bị xếp vào khi trễ hạn thanh toán từ 10 đến 90 ngày. Dù chưa thuộc nhóm nợ xấu, nhưng việc chậm trả này được coi là dấu hiệu cảnh báo sớm về khả năng tài chính của người vay. Đây là khoảng thời gian mà ngân hàng đánh giá rủi ro, cho thấy khách hàng có thể gặp khó khăn trong việc hoàn trả nợ.
Theo quy định của CIC, nợ chú ý sẽ được lưu trữ trong hệ thống tối đa 5 năm kể từ ngày khách hàng thanh toán xong cả gốc lẫn lãi. Nguyên tắc này giúp các tổ chức tín dụng có cái nhìn rõ ràng hơn về lịch sử tín dụng của người vay. Nếu khoản nợ được hoàn thành đúng hạn, những thông tin này sẽ được xóa sau 5 năm.
Việc có nợ chú ý cũng ảnh hưởng đáng kể đến khả năng vay vốn trong tương lai. Ngân hàng thường coi đây là tín hiệu cho thấy người vay cần cân nhắc kỹ lưỡng trước khi thực hiện bất kỳ giao dịch tín dụng nào tiếp theo. Bởi vậy, việc quản lý tài chính cá nhân một cách hợp lý là rất cần thiết để tránh rơi vào tình trạng nợ chú ý khó xử này.
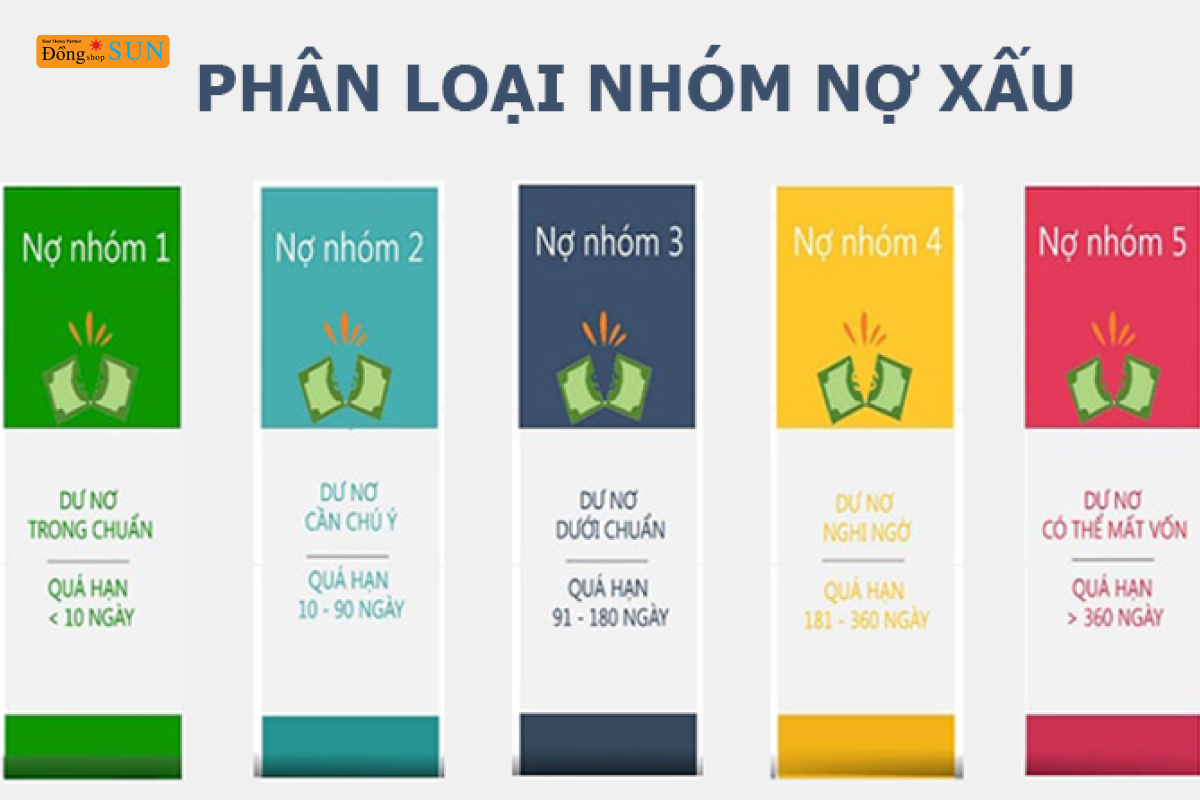
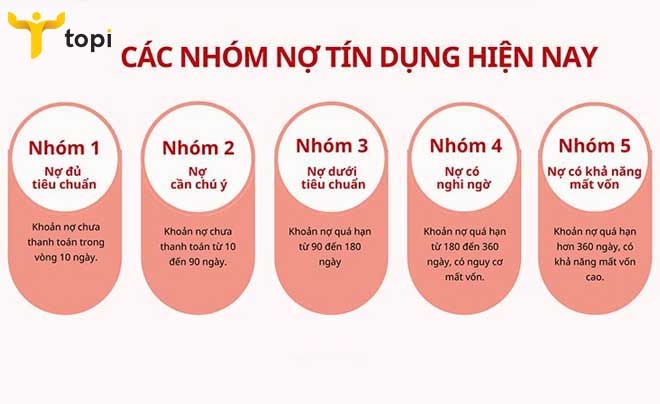
Trong thế giới tài chính, việc phân loại các khoản nợ rất quan trọng, đặc biệt là các nhóm nợ như Nhóm 1 và Nhóm 2. Nhóm 1, hay còn gọi là nợ đủ tiêu chuẩn, bao gồm những khoản nợ mà tổ chức tín dụng đánh giá là an toàn, tức là có khả năng thu hồi đầy đủ cả gốc lẫn lãi.
Các khoản vay trong nhóm này thường đang trong hạn hoặc chỉ quá hạn dưới 10 ngày. Điều này thể hiện rằng khách hàng không có dấu hiệu của việc gặp khó khăn trong việc thanh toán. Ngược lại, Nhóm 2 là nợ cần chú ý, xử lý các khoản nợ đã quá hạn từ 10 đến 90 ngày. Khi rơi vào nhóm này, khách hàng sẽ được ngân hàng đánh giá là có vẻ như gặp rủi ro tài chính, mặc dù vẫn có khả năng thanh toán. Việc hiểu rõ về các nhóm nợ không chỉ giúp người vay biết cách quản lý tài chính của mình tốt hơn mà còn giúp các tổ chức tín dụng đưa ra quyết định chính xác hơn trong việc cho vay và thu hồi nợ.
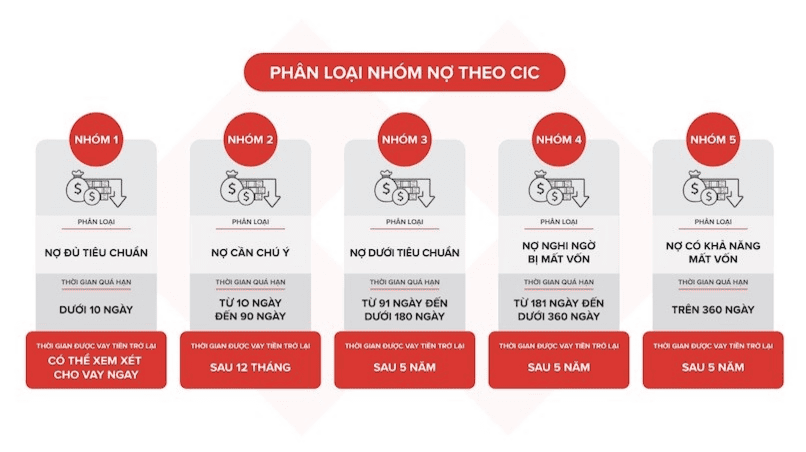
Nợ nhóm 2, hay còn gọi là “nợ cần chú ý”, là những khoản nợ có thời gian quá hạn từ 10 đến 90 ngày. Đây là tình huống thường gặp khi khách hàng có chút trục trặc trong việc thanh toán mà vẫn chưa rơi vào tình trạng nợ xấu. Theo quy định của CIC, nợ nhóm 2 sẽ được lưu trữ tối đa 5 năm kể từ ngày khách hàng hoàn tất nghĩa vụ trả nợ.
Điều quan trọng là sau 12 tháng thanh toán đầy đủ, bạn hoàn toàn có thể vay vốn trở lại. Điều này mang lại một chút hy vọng cho những ai đã từng rơi vào tình huống khó khăn. Thực tế, nhiều ngân hàng sẽ xem xét khả năng cho vay lại nếu bạn duy trì lịch sử trả nợ tốt trong khoảng thời gian này.
Để xử lý nợ nhóm 2 hiệu quả, bạn nên tập trung vào việc thanh toán đúng hạn và cải thiện lịch sử tín dụng của mình. Một khi bạn đã hoàn tất trả nợ, hãy kiên nhẫn chờ đợi trong khoảng thời gian 12 tháng để được đánh giá cao hơn khi vay vốn trong tương lai. Việc này không chỉ giúp bạn cải thiện điểm tín dụng mà còn mở ra nhiều cơ hội tài chính tốt hơn.
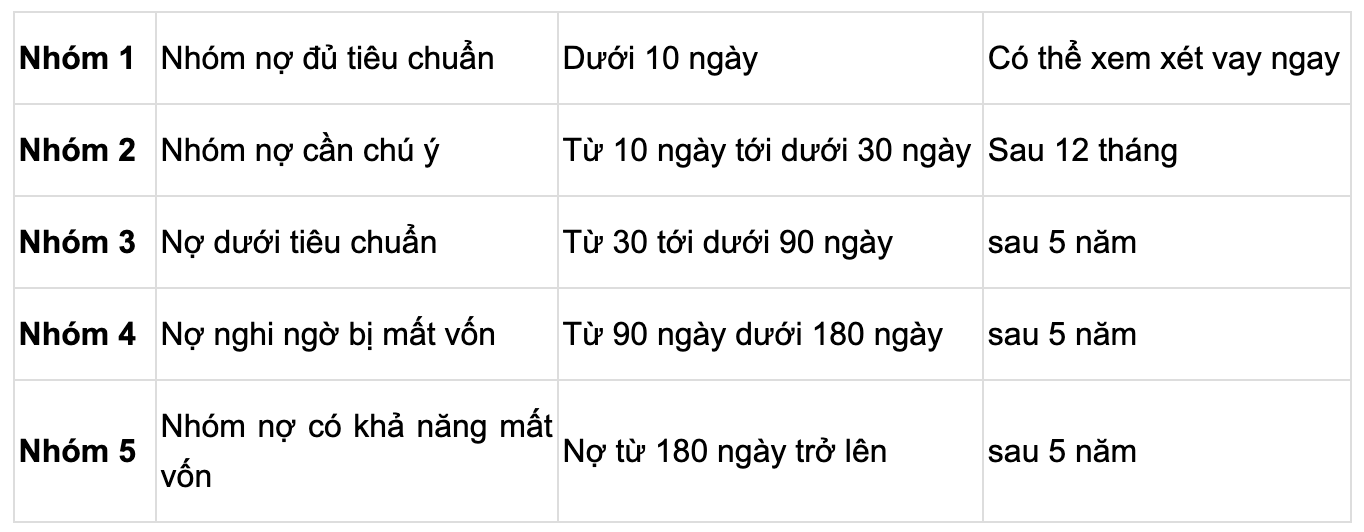
Nợ xấu nhóm 3, hay còn gọi là nợ dưới tiêu chuẩn, là một khái niệm quan trọng trong lĩnh vực tín dụng. Nó được xác định là những khoản nợ quá hạn từ 91 đến 180 ngày. Thực tế, khi nợ rơi vào nhóm này, khả năng khách hàng được vay vốn lại từ ngân hàng sẽ trở nên khó khăn hơn rất nhiều.
Vì vậy, nợ xấu nhóm 3 là tín hiệu cảnh báo mà mọi người cần phải chú ý. Nếu bạn có khoản vay đã quá hạn trong khoảng thời gian này, hãy xem xét lại khả năng tài chính của mình. Bên cạnh đó, nếu đã cơ cấu lại nợ lần đầu và hiện đang quá hạn dưới 30 ngày, khoản vay cũng sẽ được xem là nợ dưới tiêu chuẩn.
Cần lưu ý rằng, nợ chú ý thực chất thuộc nhóm 2, nghĩa là trễ hạn từ 10 đến 90 ngày, vẫn chưa phải là nợ xấu. Tuy nhiên, điều này không có nghĩa là bạn nên chủ quan. Việc giữ cho các khoản nợ trong tầm kiểm soát sẽ giúp bạn tránh được nhiều rắc rối trong tương lai.
Nợ chú ý là một khoản nợ mà nhiều người vay sẽ đều gặp phải, đặc biệt trong quá trình sử dụng dịch vụ tín dụng. Theo quy định của Thông tư 03/2013/TT-NHNN, thông tin về nợ chú ý sẽ được lưu trữ trên hệ thống CIC trong vòng 5 năm kể từ ngày khách hàng thanh toán toàn bộ nghĩa vụ nợ.
Điều này có nghĩa là bạn sẽ không phải lo lắng về việc thông tin nợ chú ý sẽ ảnh hưởng đến lịch sử tín dụng của mình quá lâu. Nếu khoản nợ dưới 10 triệu đồng, ngay sau khi bạn tất toán, ngân hàng sẽ thông báo và thông tin này sẽ được xóa ngay lập tức.
Tuy nhiên, để được xóa nợ chú ý, bạn cần phải đảm bảo đã hoàn thành việc thanh toán số dư gốc còn lại. Điều quan trọng là mặc dù không thuộc nhóm nợ xấu, nhưng nợ chú ý vẫn có thể là dấu hiệu cảnh báo về khả năng tín dụng của bạn. Vì vậy, việc thanh toán nợ kịp thời không chỉ giúp bạn xóa nợ mà còn mở ra cơ hội vay vốn trong tương lai.

Nợ chú ý là tình trạng nợ quá hạn từ 10 đến 90 ngày, thuộc nhóm 2, và mặc dù chưa bị xếp vào nhóm nợ xấu, nhưng nó vẫn có thể gây ảnh hưởng đến khả năng vay vốn trong tương lai. Nếu bạn đang trong tình trạng này, hãy yên tâm rằng vẫn có cơ hội để vay tín chấp hoặc vay thế chấp.
Tuy nhiên, hãy nhớ rằng điều kiện để vay trong trường hợp này sẽ khắt khe hơn nhiều. Bạn cần cung cấp đầy đủ giấy tờ chứng minh khả năng tài chính cũng như kế hoạch trả nợ rõ ràng. Điều này có thể khiến quá trình xét duyệt kéo dài hơn, và không phải mọi hồ sơ đều được thông qua.
Nếu bạn đã từng có khoản nợ kém hoặc nợ xấu, việc vay trả góp cũng là một lựa chọn, nhưng lại phụ thuộc vào tính chất của nhóm nợ mà bạn đang ở. Ngân hàng sẽ có cái nhìn cẩn trọng hơn, vì vậy hãy chuẩn bị thật đầy đủ để tăng cơ hội được duyệt vay. Việc duy trì lịch sử trả nợ tốt là rất quan trọng để cải thiện điểm tín dụng của bạn trong tương lai.
Nếu bạn đang thắc mắc liệu có thể vay khi có nợ chú ý, câu trả lời là có thể. Điều quan trọng là bạn không bị nợ xấu tại Trung tâm tín dụng quốc gia (CIC) và phải đáp ứng các tiêu chí phê duyệt của FE CREDIT. Nợ chú ý, hay còn gọi là nợ nhóm 2, là khoản nợ trễ hạn từ 10 đến 90 ngày. Điều này có nghĩa là bạn vẫn có cơ hội vay vốn nếu bạn có khả năng chứng minh khả năng trả nợ.
Trong trường hợp bạn đã từng có trễ hạn thanh toán vì những lý do khách quan, bạn cũng có thể được xem xét cho khoản vay. Điều này có thể giúp bạn tránh bị ngăn cản bởi lịch sử tín dụng không hoàn hảo. Đặc biệt, ngay cả khi bạn có người thân bị nợ xấu, miễn là họ không đứng tên tài sản chung, bạn vẫn có thể tối ưu hóa cơ hội vay của mình.
Tuy nhiên, cần nhớ rằng khi có nợ chú ý, bạn có thể gặp khó khăn hơn trong quá trình xét duyệt và điều kiện vay. Tóm lại, nợ xấu không hoàn toàn cản trở khả năng vay vốn của bạn, nhưng luôn cần chuẩn bị đầy đủ thông tin và hồ sơ cần thiết.

Trong hành trình tìm hiểu về nợ chú ý, những thông tin từ các nhóm nợ khác nhau đã giúp chúng ta có cái nhìn rõ ràng hơn về vấn đề này. Như đã đề cập, việc xác định loại nợ, cách xóa và các phương thức trả góp không chỉ là điều cần thiết mà còn rất giúp ích cho chúng ta trong việc quản lý tài chính cá nhân. Quan trọng hơn cả, việc hiểu rõ nợ chú ý sẽ cho phép bạn đưa ra quyết định thông minh khi vay mượn hay quản lý các khoản nợ hiện tại. Hy vọng rằng bài viết này đã mang đến những kiến thức bổ ích, hỗ trợ bạn trong việc xây dựng một kế hoạch tài chính vững vàng hơn.