Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Trong thế giới tài chính, lãi suất đóng vai trò vô cùng quan trọng, ảnh hưởng trực tiếp đến quyết định đầu tư và tiết kiệm của mỗi cá nhân. Bạn có bao giờ thắc mắc lãi suất mà bạn thường nghe, như lãi suất ngân hàng hay lãi suất cho vay, thực chất là gì chưa? Có rất nhiều khái niệm xung quanh, nhưng hai thuật ngữ mà bạn nên nắm rõ là lãi suất danh nghĩa và lãi suất thực. Bài viết này sẽ giúp bạn làm sáng tỏ những khái niệm này, cung cấp công thức tính toán cần thiết và những ví dụ cụ thể để bạn dễ dàng hình dung sự khác biệt giữa chúng. Hãy cùng khám phá nhé!
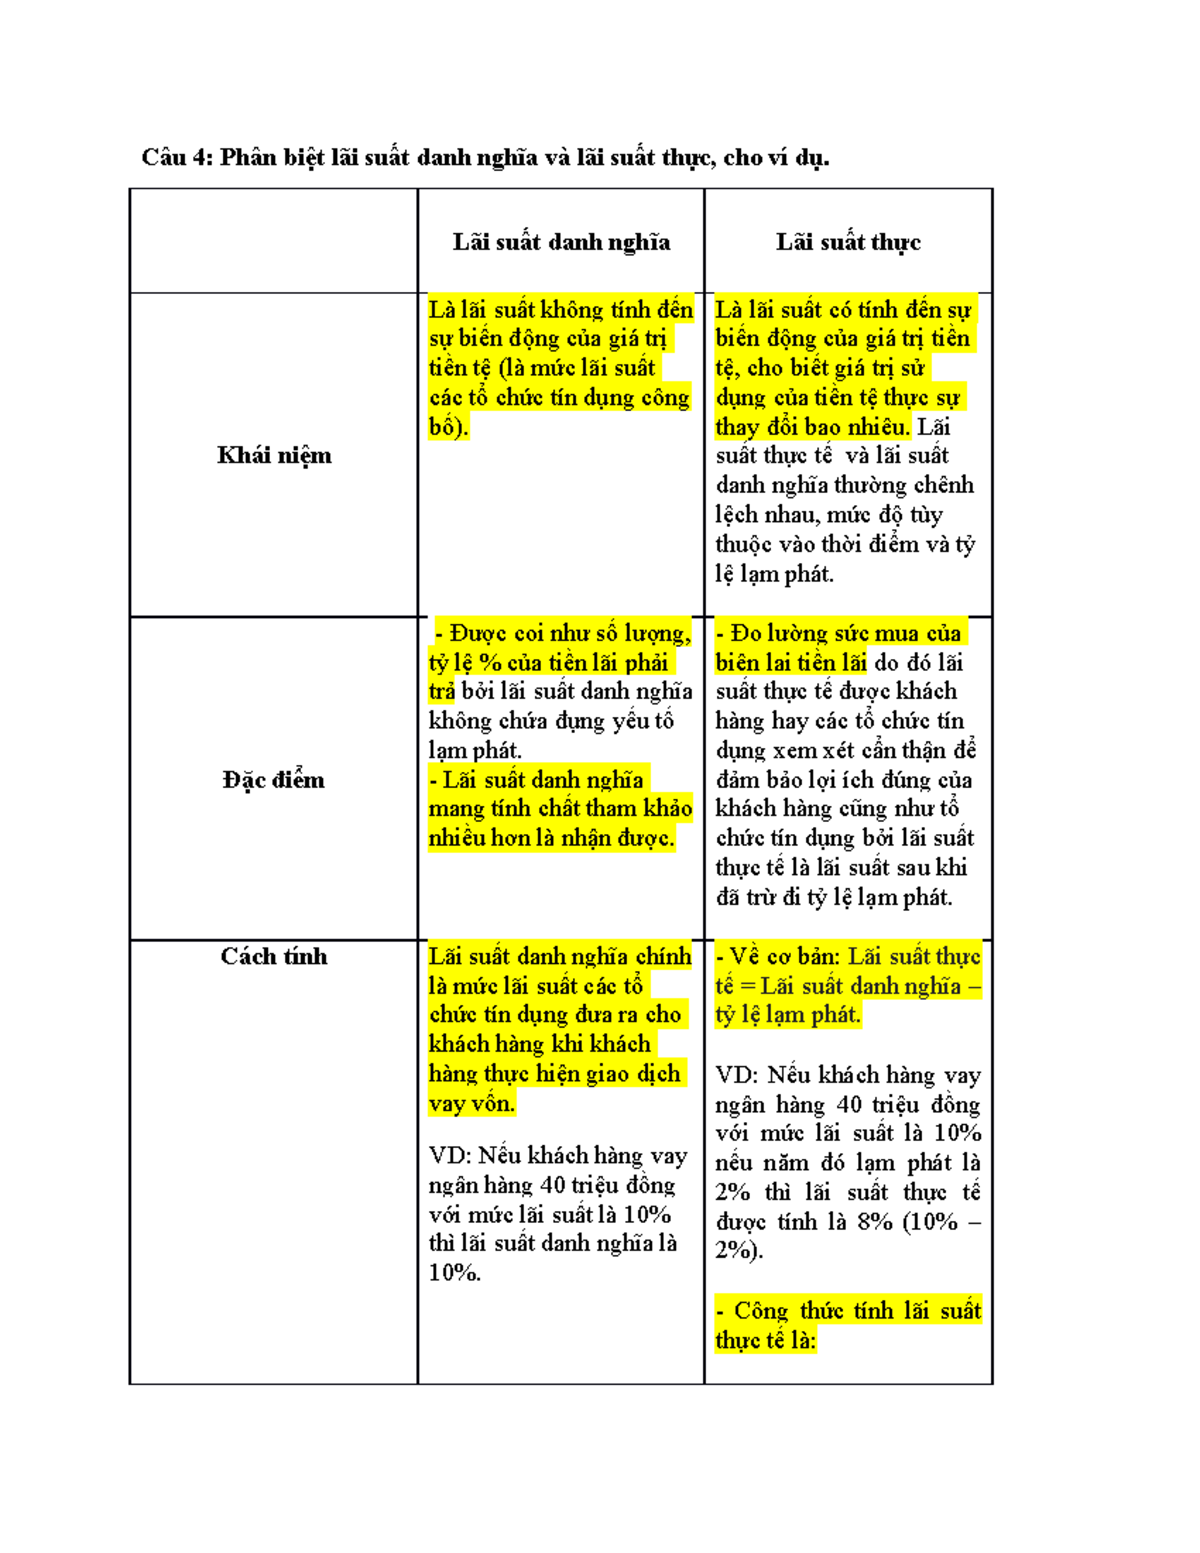
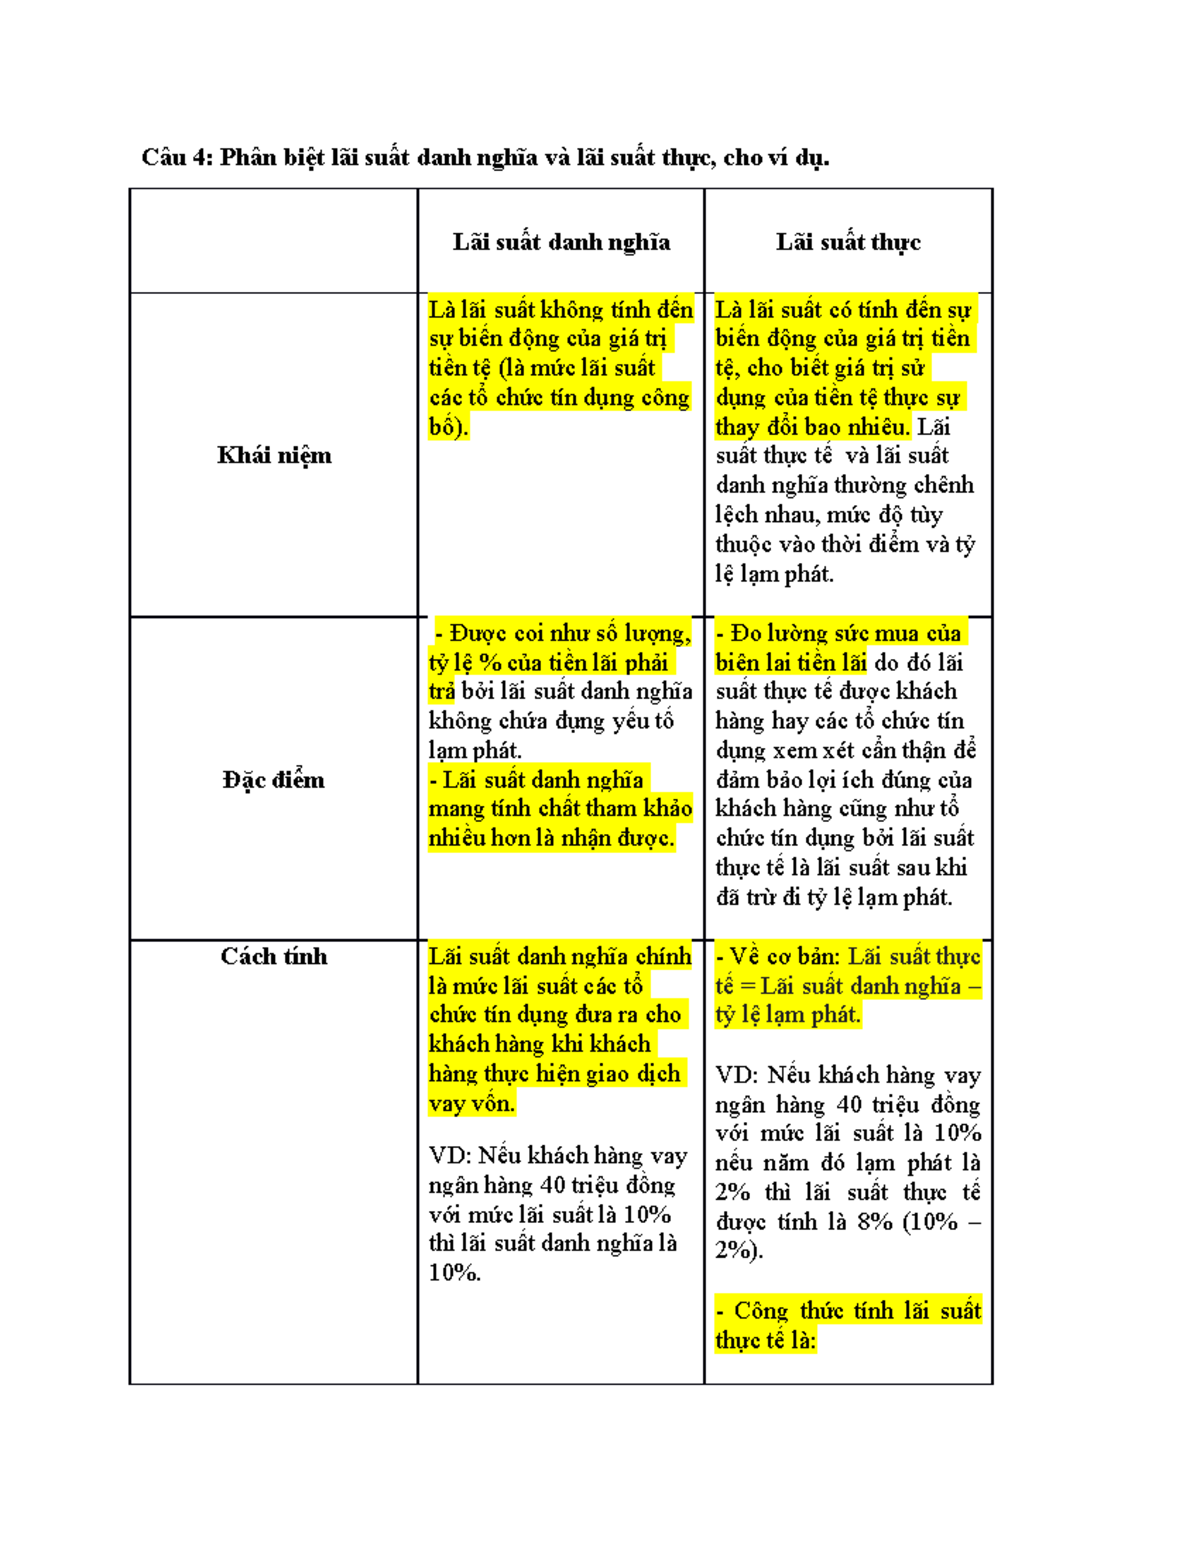
Lãi suất danh nghĩa và lãi suất thực là hai khái niệm cơ bản trong lĩnh vực tài chính, nhưng chúng lại có những đặc điểm rất khác nhau. Lãi suất danh nghĩa là con số mà ngân hàng hay tổ chức tài chính công bố, thường được ghi trên các hợp đồng vay hoặc gửi tiền. Đây là mức lãi suất chưa tính đến tác động của lạm phát, nên dễ dàng bị hiểu nhầm là lợi ích thực sự mà người vay hay nhà đầu tư có được.
Ngược lại, lãi suất thực lại phản ánh giá trị thực sự mà người tiêu dùng nhận được sau khi đã điều chỉnh theo mức lạm phát. Khi lạm phát tăng cao, có thể xảy ra tình trạng lãi suất thực âm, nghĩa là người có tiền gửi có thể thấy sức mua của mình giảm đi dù có lãi suất dương được ghi trong hợp đồng.
Hiểu rõ hai loại lãi suất này giúp chúng ta có cái nhìn chính xác hơn về tình hình tài chính cá nhân. Lãi suất thực cho phép các nhà đầu tư và người tiêu dùng đánh giá đúng lợi ích cũng như rủi ro từ các giao dịch tài chính. Khi quyết định đầu tư, việc nắm bắt cả hai khái niệm sẽ giúp chúng ta đưa ra các quyết định thông minh hơn.
Lãi suất danh nghĩa là thuật ngữ rất quen thuộc trong tài chính, thường được ghi rõ trên các hợp đồng vay mượn hay các sổ tiết kiệm. Đây là lãi suất mà bạn sẽ thấy trên giấy tờ, chẳng hạn như mức lãi suất 15% mỗi năm khi bạn vay tiền. Tuy nhiên, nếu chỉ nhìn vào lãi suất danh nghĩa, bạn có thể không thấy được toàn bộ bức tranh.
Điều quan trọng là lãi suất danh nghĩa chưa tính đến yếu tố lạm phát. Lạm phát có thể làm giảm sức mua của tiền tệ theo thời gian, do đó, lãi suất thực – tức lãi suất sau khi đã điều chỉnh lạm phát – sẽ mang lại cái nhìn đúng đắn hơn về lợi nhuận thực sự từ khoản đầu tư của bạn.
Công thức (1 + r)(1 + i) = (1 + R) giúp hiểu rõ hơn mối quan hệ giữa lãi suất danh nghĩa, lãi suất thực và lạm phát. Khi lạm phát cao, lãi suất danh nghĩa và lãi suất thực có thể khác nhau một cách đáng kể, ảnh hưởng không nhỏ đến quyết định tài chính của bạn. Vì vậy, hãy luôn cân nhắc cả hai loại lãi suất này để có sự quyết định đúng đắn hơn nhé!
Khi nói đến lãi suất, người ta thường phân biệt giữa lãi suất danh nghĩa và lãi suất thực tế, hai khái niệm rất quan trọng trong tài chính. Lãi suất danh nghĩa là mức lãi suất được ghi rõ trên hợp đồng vay hoặc gửi tiết kiệm. Ví dụ, nếu bạn gửi tiền vào ngân hàng với lãi suất 10% một năm, đó chính là lãi suất danh nghĩa.
Tuy nhiên, lãi suất thực tế lại phản ánh chính xác giá trị mà bạn nhận được sau khi đã trừ đi ảnh hưởng của lạm phát. Công thức để tính lãi suất thực tế rất đơn giản: lãi suất thực = lãi suất danh nghĩa – tỷ lệ lạm phát.
Mối quan hệ giữa hai loại lãi suất này cũng có thể được thể hiện qua công thức: (1 + r)(1 + i) = (1 + R), trong đó r là lãi suất thực tế, i là tỷ lệ lạm phát và R là lãi suất danh nghĩa. Nhờ vào hai công thức này, bạn có thể dễ dàng tính toán lãi suất thực tế và hiểu rõ hơn về giá trị tài chính của mình trước áp lực của lạm phát.
Khi nói đến lãi suất trong tài chính, một thuật ngữ quan trọng mà chúng ta thường gặp là lãi suất thực. Công thức tính lãi suất thực thường được biểu diễn như sau: (1 + r)(1 + i) = (1 + R). Trong đó, r là lãi suất thực, i là lãi suất danh nghĩa, và R là tỷ lệ lạm phát.
Để dễ hiểu hơn, giả sử nhà đầu tư A có lãi suất danh nghĩa 10% và lạm phát 2,5%, chúng ta có thể tính lãi suất thực của họ bằng công thức: [(1 + 10%)/(1 + 2,5%)] – 1, kết quả là 7,3%. Điều này có nghĩa là, sau khi điều chỉnh với lạm phát, nhà đầu tư chỉ thực sự kiếm được 7,3% trên khoản đầu tư của mình.
Lãi suất thực cũng quan trọng trong việc tính toán số tiền lãi khi gửi tiết kiệm. Công thức cơ bản là: Số tiền lãi = Số tiền gửi * lãi suất (%/năm) * số ngày thực gửi/365. Điều này giúp chúng ta hiểu rõ hơn về giá trị thực của số tiền mà mình đang đầu tư hay gửi tiết kiệm. Bằng cách nắm vững công thức tính lãi suất thực, chúng ta có thể đưa ra những quyết định tài chính thông minh hơn.

Khi nhắc đến lãi suất, có hai khái niệm quan trọng mà mọi người cần hiểu rõ: lãi suất thực và lãi suất phẳng. Lãi suất thực thường được xem là khoản lợi nhuận thực tế mà bạn nhận được từ đầu tư hoặc tiết kiệm, sau khi đã tính đến yếu tố lạm phát. Điều này có nghĩa là lãi suất thực giúp bạn đánh giá chính xác sức mua của tiền bạn kiếm được.
Ngược lại, lãi suất phẳng, còn gọi là lãi suất cố định, tính toán dựa trên dư nợ ban đầu. Khi bạn vay tiền, số tiền lãi hàng tháng sẽ luôn cố định, khiến tổng số tiền lãi bạn phải trả thường cao hơn so với các hình thức khác, như lãi suất theo dư nợ giảm dần. Với lãi suất này, bạn sẽ cảm nhận được chi phí thực về việc vay mượn.
Mặc dù lãi suất danh nghĩa được ghi trên hợp đồng, nhưng điều quan trọng là bạn cần tính toán lãi suất thực để hiểu rõ hơn về lợi nhuận hoặc chi phí thực tế. Nhờ đó, bạn có thể đưa ra những quyết định tài chính thông minh hơn trong cuộc sống hàng ngày.
Khi nói đến lãi suất, chúng ta thường nghe đến hai khái niệm quan trọng là lãi suất danh nghĩa và lãi suất thực. Lãi suất danh nghĩa, đơn giản là con số được ghi trên hợp đồng, như 12%/năm trong trường hợp vay tiền từ ngân hàng. Con số này dễ hiểu nhưng không phản ánh chính xác sức mua của tiền.
Ngược lại, lãi suất thực là gì? Đó là lãi suất sau khi đã điều chỉnh theo tỷ lệ lạm phát. Ví dụ, nếu bạn vay một khoản tiền với lãi suất danh nghĩa 10% nhưng lạm phát đạt 3%, thì lãi suất thực chỉ còn 7%. Điều này có nghĩa là giá trị thực của khoản lãi bạn nhận được thấp hơn con số ghi trên hợp đồng.
Sự khác biệt giữa chúng có thể rất quan trọng trong các quyết định tài chính. Một lãi suất thực âm, tức là lãi suất danh nghĩa thấp hơn lạm phát, sẽ khiến bạn mất giá trị tiền bạc theo thời gian. Chính vì thế, khi xem xét các khoản vay hoặc gửi tiết kiệm, đừng chỉ nhìn vào lãi suất danh nghĩa; hãy cân nhắc lãi suất thực để có cái nhìn rõ ràng hơn về sức mua của tiền của bạn.

Khi nhắc đến lãi suất, có hai khái niệm quan trọng mà chúng ta cần hiểu rõ: lãi suất danh nghĩa và lãi suất thực. Lãi suất danh nghĩa là con số được ngân hàng công bố, ví dụ như 6%/năm cho một khoản vay 100 triệu đồng. Đây là số tiền lãi bạn sẽ phải trả, nhưng nó không phản ánh đầy đủ giá trị thực của tiền khi có lạm phát.
Nếu lạm phát là 3% trong năm đó, lãi suất thực tế mà bạn thực sự trả có thể tính bằng cách lấy lãi suất danh nghĩa trừ đi lạm phát. Vậy lãi suất thực sẽ là 3% (6% – 3%). Điều này có nghĩa là sức mua của số tiền bạn vay thực sự giảm đi do giá cả tăng lên. Việc hiểu rõ sự khác biệt này là rất quan trọng, đặc biệt trong bối cảnh nền kinh tế có sự biến động của lạm phát.
Nếu chỉ nhìn vào lãi suất danh nghĩa, bạn có thể nghĩ rằng mình đang có một khoản vay dễ chịu. Tuy nhiên, khi tính đến lạm phát, bạn sẽ thấy rằng thực chất chi phí vay vốn có thể lớn hơn so với dự tính ban đầu. Điều này giúp những ai đang có ý định đầu tư hay vay mượn có cái nhìn rõ nét hơn về giá trị thật của đồng tiền mình đang xử lý.

Kết thúc bài viết này, hy vọng rằng bạn đã có cái nhìn rõ ràng và sâu sắc hơn về lãi suất danh nghĩa và lãi suất thực, cùng với cách thức tính toán chúng qua các công thức cụ thể. Những kiến thức này không chỉ hữu ích trong việc quản lý tài chính cá nhân mà còn giúp bạn ra quyết định thông minh hơn trong đầu tư và vay mượn. Hãy luôn nhớ rằng, lãi suất danh nghĩa có thể gây ảo tưởng về lợi nhuận, trong khi lãi suất thực mới là thước đo chính xác cho giá trị tài chính mà bạn thực sự nhận được. Chúc bạn thành công trên con đường tài chính của mình!


