Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Trong thế giới tài chính hôm nay, việc lựa chọn sản phẩm phù hợp để đầu tư hay tiết kiệm là một bài toán không hề đơn giản. Chứng chỉ tiền gửi và gửi tiết kiệm đều là những lựa chọn hấp dẫn với nhiều người, nhưng chúng không phải là một. Vậy, khác nhau giữa chúng là gì? Nên đầu tư vào sản phẩm nào để đảm bảo an toàn và sinh lời tối ưu? Nào hãy cùng nhau khám phá những khía cạnh thú vị như mức độ an toàn, rủi ro và ưu điểm của từng loại để bạn có thể đưa ra quyết định đúng đắn nhất cho tài chính của mình nhé!
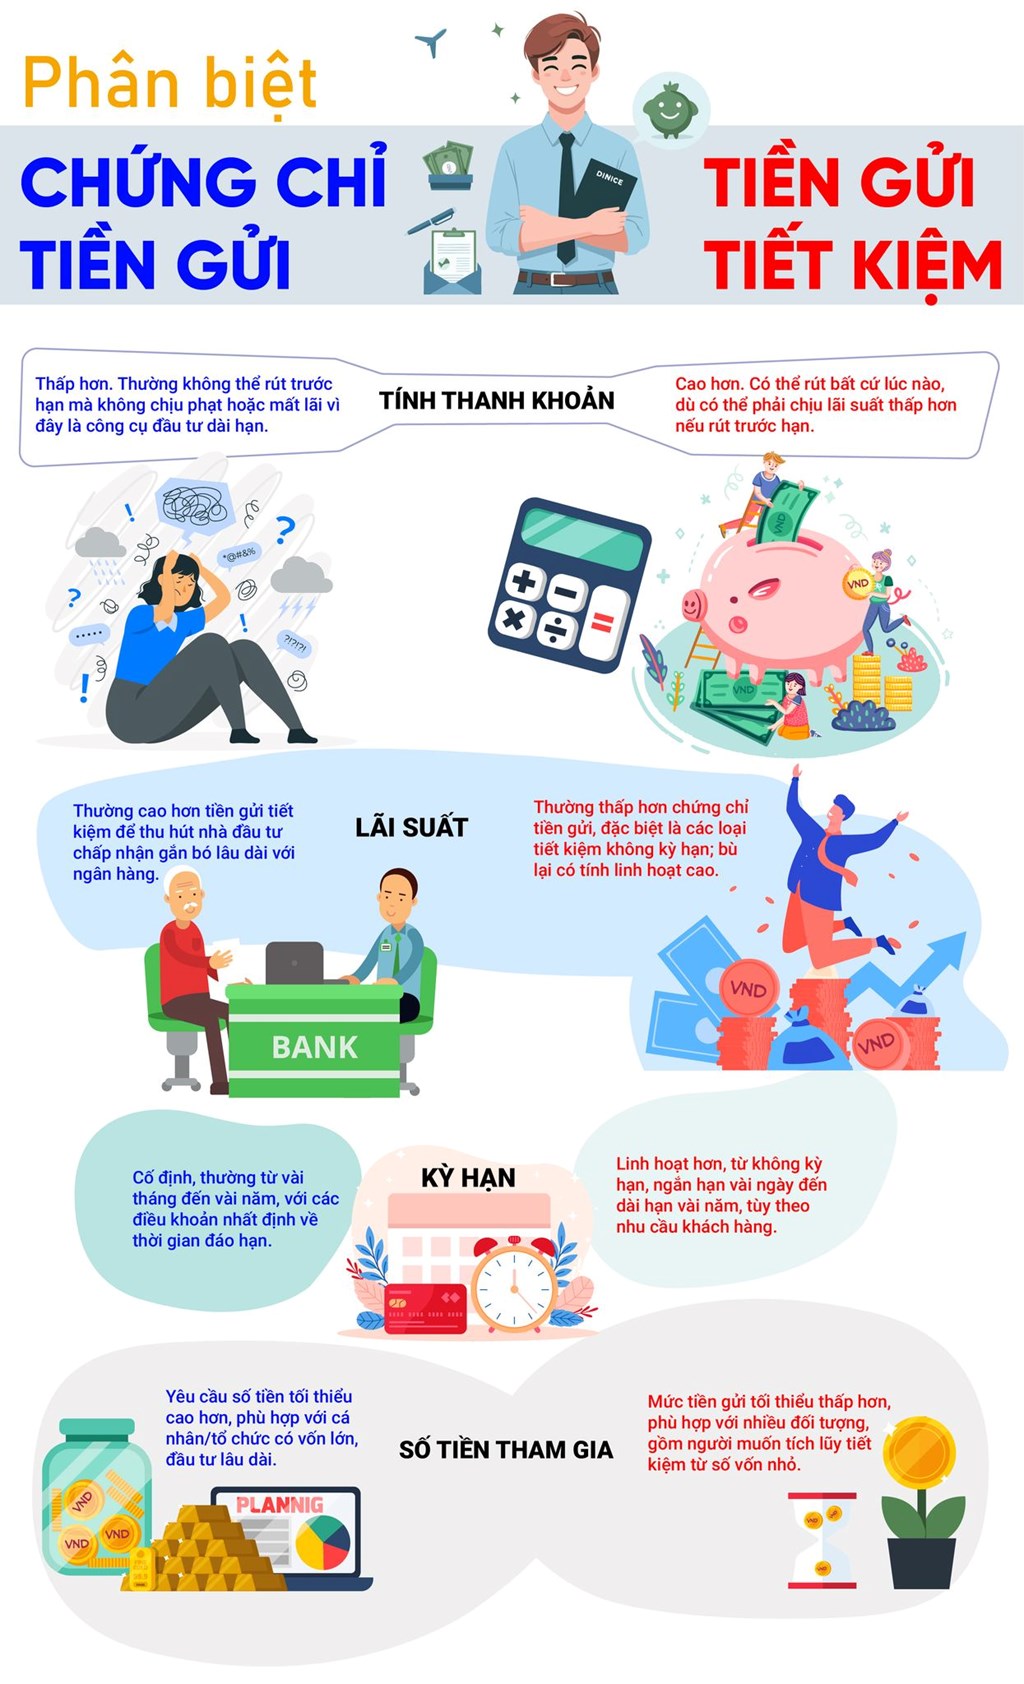
Chứng chỉ tiền gửi và tiền gửi tiết kiệm là hai hình thức đầu tư phổ biến nhưng lại có những điểm khác biệt rõ rệt. Đầu tiên, về tính thanh khoản, tiền gửi tiết kiệm thường cho phép khách hàng rút tiền linh hoạt hơn, trong khi chứng chỉ tiền gửi có tính thanh khoản thấp hơn và thường cần phải chuyển nhượng mới có giá trị.
Về lãi suất, chứng chỉ tiền gửi thường mang lại mức lãi suất cao hơn từ 5% đến 9% một năm, trong khi tiền gửi tiết kiệm thông thường có lãi suất thấp hơn. Tuy nhiên, nếu chứng chỉ tiền gửi thường có kỳ hạn cố định, thì tiền gửi tiết kiệm có thể có kỳ hạn linh hoạt hơn, giúp người gửi dễ dàng điều chỉnh theo nhu cầu sử dụng.
Cuối cùng, số tiền tham gia cũng là một yếu tố quan trọng. Một số ngân hàng yêu cầu số tiền tối thiểu để mở chứng chỉ tiền gửi, trong khi tiền gửi tiết kiệm thường cho phép tham gia với số tiền nhỏ hơn. Mỗi hình thức có ưu và nhược điểm riêng, tuỳ vào mục tiêu tài chính của người gửi.

Khi đứng giữa lựa chọn chứng chỉ tiền gửi và gửi tiết kiệm, bạn cần xem xét nhu cầu và kế hoạch tài chính của mình. Chứng chỉ tiền gửi thường có lãi suất cao hơn, phù hợp với những ai có khả năng giữ tiền gốc trong một thời gian nhất định. Nếu bạn muốn đầu tư ngắn hạn và không lo về sự biến động của thị trường, đây có thể là lựa chọn thú vị.
Tuy nhiên, nếu bạn cần một kênh dễ dàng rút tiền vào thời điểm gấp, thì gửi tiết kiệm có thể là sự lựa chọn tốt hơn. Hình thức này cho phép bạn linh hoạt hơn trong việc sử dụng tài chính, đặc biệt là khi bạn không muốn bị ràng buộc vào một kỳ hạn nhất định.
Thực tế, chứng chỉ tiền gửi có thể được chuyển nhượng và tất toán trước hạn, song lãi suất có thể thấp hơn so với các hình thức đầu tư khác. Do đó, bạn cần cân nhắc kỹ lưỡng trước khi đưa ra quyết định, xem liệu bạn phù hợp với chứng chỉ tiền gửi hay gửi tiết kiệm hơn trong hoàn cảnh hiện tại.
Chứng chỉ tiền gửi luôn được biết đến như một kênh đầu tư an toàn và đáng tin cậy. Được phát hành bởi các ngân hàng và tổ chức tín dụng uy tín, nó mang lại cho người gửi sự yên tâm về độ an toàn, nhất là khi có bảo hiểm tiền gửi đi kèm. Với chứng chỉ này, bạn hoàn toàn có thể tin tưởng vào việc bảo toàn vốn của mình.
Tuy nhiên, một điều cần lưu ý là người gửi không có quyền rút tiền trước kỳ hạn. Ngay cả khi bạn chấp nhận mất lãi, ngân hàng vẫn không cho phép bạn rút tiền ra. Điều này hạn chế tính linh hoạt của người gửi, vì vậy bạn cần cân nhắc kỹ trước khi quyết định.
Chứng chỉ tiền gửi không chỉ an toàn mà còn giúp tối đa hóa khả năng sinh lời cho những khoản tiền nhàn rỗi. Chỉ với số vốn nhỏ, bất kỳ ai cũng có thể tham gia và tận hưởng lợi ích từ hình thức đầu tư này. Tuy nhiên, hiểu rõ về phí phạt khi rút tiền trước hạn cũng là một vấn đề quan trọng cần xem xét.

Chứng chỉ tiền gửi (CCTG) đang ngày càng trở thành một lựa chọn đầu tư hấp dẫn, đặc biệt với những người tìm kiếm sự an toàn cho tài sản của mình. Nói chung, CCTG được phát hành bởi các ngân hàng uy tín, do đó mức độ rủi ro của chúng thường thấp. Tuy nhiên, không thể khẳng định rằng chúng hoàn toàn an toàn như gửi tiết kiệm thông thường.
Một điểm cần lưu ý là lãi suất của CCTG thường cao hơn so với sổ tiết kiệm, điều này cũng đồng nghĩa với việc rủi ro có thể cao hơn. Ngay cả khi CCTG được bảo đảm bởi ngân hàng, nhưng trong một số tình huống, người đầu tư không thể chắc chắn về việc được hoàn trả 100% số tiền đã đầu tư. Nếu như trước đây mình cũng từng được gợi ý về CCTG, sau khi tìm hiểu kỹ, mình cảm thấy vẫn cần cẩn trọng.
Đặc biệt, khi giao dịch qua ứng dụng MBBank, khách hàng có những lợi ích hữu ích như vay cầm cố nhanh chóng và linh hoạt. Tuy nhiên, trước khi quyết định đầu tư, người dùng cũng nên xem xét kỹ các điều khoản và điều kiện để tránh gặp phải những rủi ro không đáng có.

Chứng chỉ tiền gửi tại MB Bank mang lại nhiều lợi ích cho nhà đầu tư, nhưng cũng không thiếu rủi ro. Đặc biệt, lạm phát có thể làm giảm giá trị của khoản tiền gửi, khiến người gửi tiền vừa mất đi giá trị thực. Điều này có thể dẫn đến những thua lỗ mà ít ai mong muốn.
Hơn nữa, trong trường hợp lãi suất của nền kinh tế tăng lên, lãi suất cố định của chứng chỉ tiền gửi không còn hấp dẫn nữa, và người gửi có thể đánh mất cơ hội đầu tư vào những sản phẩm mang lại lợi nhuận cao hơn. Khi đầu tư, bạn cần cân nhắc kỹ về khả năng rút tiền trước thời hạn, vì phí phạt cao cũng có thể ảnh hưởng đến số tiền bạn nhận được.
Khi mua chứng chỉ tiền gửi qua App MBBank, khách hàng có thể xảy ra những thuận lợi như vay cầm cố nhanh chóng và nhận tiền chỉ trong 30 phút. Tuy nhiên, hãy luôn nhớ rằng trong đầu tư, cân nhắc rủi ro là điều không thể thiếu để bảo vệ tài sản của bạn.
Chứng chỉ tiền gửi Bảo Lộc của Techcombank là một sản phẩm tài chính hấp dẫn, tuy nhiên, không thể phủ nhận rằng nó cũng tiềm ẩn một số rủi ro nhất định. Một trong những vấn đề lớn nhất là tính thanh khoản. Khó khăn trong việc chuyển nhượng chứng chỉ tiền gửi là điều thường thấy, vì không có nhiều người có nhu cầu mua lại loại chứng chỉ này. Điều này có thể khiến cho người gửi gặp khó khăn khi cần tiền gấp.
Một rủi ro khác mà người gửi cũng cần cân nhắc là hạn chế về việc rút tiền. Chứng chỉ tiền gửi không cho phép người gửi rút vốn trước kỳ hạn, kể cả khi họ sẵn lòng chấp nhận mất lãi suất. Điều này có nghĩa là nếu bạn cần tiền mặt ngay lập tức, bạn khó có thể tiếp cận được số tiền đã gửi.
Bên cạnh đó, việc tổ chức phát hành chứng chỉ tiền gửi gặp khó khăn tài chính hay thậm chí phá sản cũng là một nguy cơ. Dù Techcombank là một trong những ngân hàng lớn và uy tín, nhưng cũng không thể hoàn toàn loại trừ được những rủi ro này. Vì vậy, trước khi quyết định đầu tư vào chứng chỉ tiền gửi, bạn nên thực sự hiểu rõ về cả lợi ích lẫn những rủi ro có thể xảy ra.
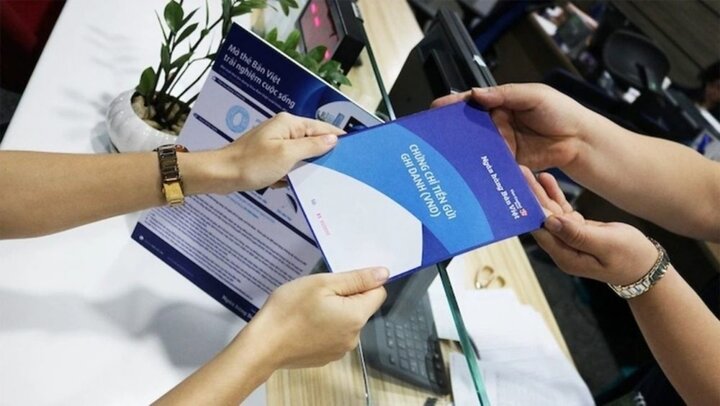
Chứng chỉ tiền gửi Lộc Thịnh Vượng, hay còn gọi là Super Thịnh Vượng, là sản phẩm đầu tư hấp dẫn của VPBank dành cho những ai muốn tối ưu hóa lợi suất tài chính. Với mức tham gia chỉ từ 100 triệu đồng, bạn có thể dễ dàng bắt đầu hành trình tích lũy của mình. Sản phẩm này không chỉ an toàn mà còn linh hoạt, cho phép bạn mua bán chứng chỉ ở nhiều nơi và hưởng lợi suất theo thời gian thực tế.
Một điểm mạnh của Chứng chỉ tiền gửi Super Thịnh Vượng là lợi suất sinh lời lên đến 4,5% mỗi năm. Điều này giúp bạn tối đa hóa lợi ích trong khi vẫn giữ được sự linh hoạt trong tài chính cá nhân. Bạn có thể gửi và rút tiền bất cứ lúc nào, tạo điều kiện cho dòng tiền của bạn luôn linh hoạt và chủ động.
Chỉ cần một bước đơn giản để tham gia, bạn sẽ ngay lập tức nhận được những quyền lợi hấp dẫn từ sản phẩm này. Hãy cân nhắc đầu tư vào Chứng chỉ tiền gửi Lộc Thịnh Vượng để bắt đầu một hành trình tài chính bền vững và hiệu quả nhé!

Trên hành trình lựa chọn giữa chứng chỉ tiền gửi và gửi tiết kiệm, điều quan trọng nhất là bạn hiểu rõ về từng sản phẩm cùng những ưu nhược điểm của chúng. Từ sự an toàn, rủi ro, cho đến các lựa chọn từ các ngân hàng khác nhau như MB Bank, Techcombank hay Vietcombank, mỗi lựa chọn đều có những điều cần cân nhắc kỹ lưỡng. Hãy xem xét kỹ lưỡng để đưa ra quyết định phù hợp với tình hình tài chính cá nhân cũng như mục tiêu đầu tư của bạn. Dù bạn chọn con đường nào, việc nắm rõ kiến thức và thông tin sẽ giúp bạn có được những quyết định sáng suốt và an toàn nhất cho số tiền của mình.


